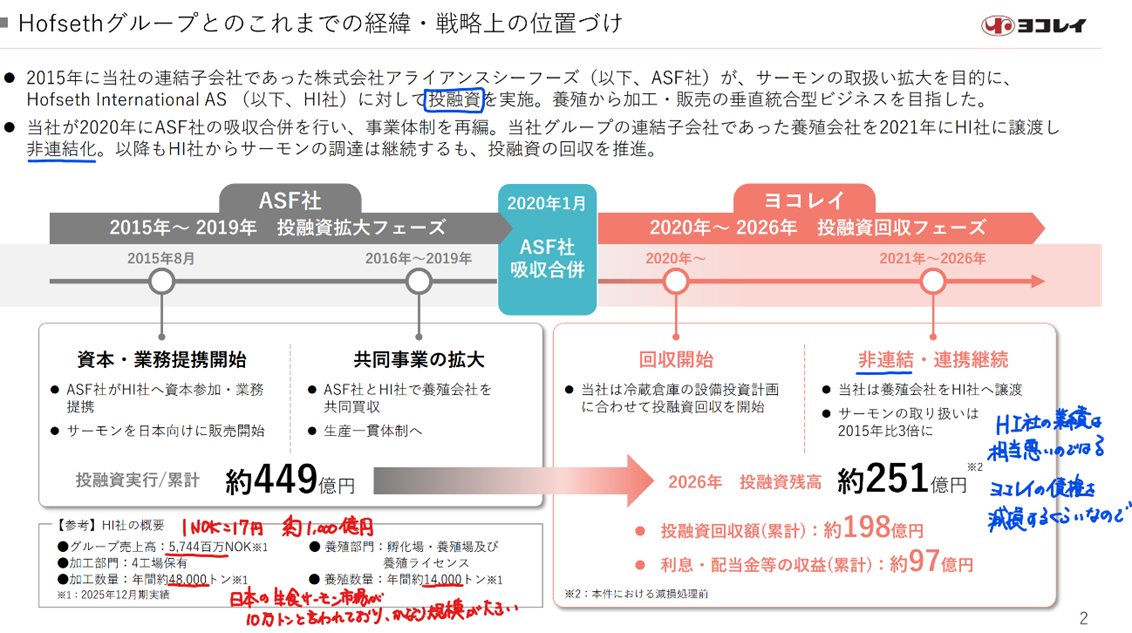
コレイ(横浜冷凍)が、ノルウェーでサーモンの加工・販売を行う企業への投融資について、約242億円の特別損失を計上すると発表しました。ヨコレイは2015年に、ノルウェーでサーモン加工工場を有するHofseth International(HI社)への投融資を開始しました。その後、自社の養殖事業もHI社側に譲渡するなど、ノルウェーでのサーモン事業に力を入れてきました。
HI社グループは、年間約48千トンの加工能力と約14千トンの養殖能力を有するとされています。日本の生食用サーモン市場が年間約100千トン、国内最大級のサーモン養殖事業を展開するオカムラ食品工業の国内養殖規模が年間約5千トンであることを考えると、相当な事業規模です。
HI社はヨコレイの非連結投資先ですが、2024年12月期、2025年12月期、さらに2026年12月期上期も最終赤字となっています。事業拡大に伴う資金需要や金利負担の増加もあり、財務状況は相当に厳しいのではないでしょうか。ヨコレイは2026年9月期の最終損益予想を63億円の黒字から138億円の赤字に修正しました。本業の冷蔵倉庫事業などが大幅に悪化したというより、海外投融資で巨額の損失が発生した形です。
私はオカムラ食品工業の株式を3,000株保有しています。サーモン養殖市場の変化は他人事ではないので、今回の減損の背景を調べてみました。
ノルウェーサーモン市場
ノルウェーは世界最大のアトランティックサーモン養殖国です。冷涼な海水温と、フィヨルドと呼ばれる入り組んだ湾や入り江が養殖に適しており、世界のサーモン供給を支えています。チリも世界有数の養殖国ですが、アトランティックサーモンの生産量ではノルウェーが大きく上回っています。
ヨコレイの減損に関する開示には、次のような記載がありました。
2024 年以降のサーモン相場の変動及び 2025 年の米国関税政策に端を発した競合他国に比べて関税率の高いノルウェー製品の市場取引量の減少等の外的要因
2024年以降のサーモン相場の変動
2025年は世界的に養殖サーモンの供給量が増加しました。
Mowiの年次報告書によると、世界のアトランティックサーモン生産量は2024年の約254万トンから2025年には約284万トンとなり約12%増加しました。
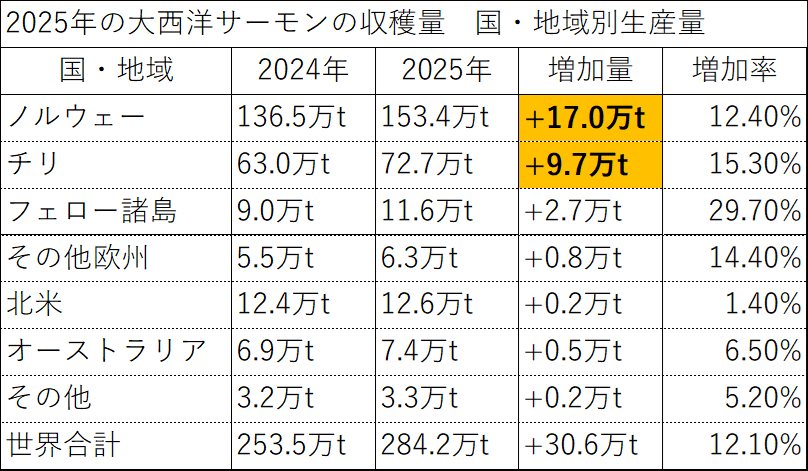
特にノルウェーとチリでの増加が目立ちます。
新しい養殖場が大量に稼働したというより、養殖環境の改善や生産性の向上によって、既存の養殖施設から収穫できるサーモンが増えたことが大きな要因とされています。養殖魚は病気や寄生虫、海水温などの影響を受けるため、生産量が安定しにくい特徴があります。養殖環境が改善すれば収穫量は増えますが、世界的に供給が増えると販売価格には下落圧力がかかります。
実際、2025年のノルウェー産サーモンの市場参考価格は、NOK建てで前年比約14%下落しました。さらに、ノルウェークローネの為替変動も輸出競争力や収益に影響します。ノルウェーは北海油田を有する資源大国であり、資源価格の上昇によりノルウェークローネ高となり、ノルウェーのサーモン輸出企業にとって逆風になります。
米国関税政策によるノルウェー製品への影響
米国はノルウェー産サーモンの重要な輸出先で、ノルウェーサーモンは4割欧州、3割北米、アジア2割だと言われています。2025年4月、米国は原則10%の追加関税を導入しました。その後、同年8月にはノルウェー産品への追加関税率が15%となりました。当時、チリ産は10%、カナダ産は米国・メキシコ・カナダ協定(USMCA)の原産地要件を満たせば追加関税が免除されるなど、競合国との間に関税率の差が生じました。
ノルウェー産サーモンの輸入コストが相対的に高くなり、米国市場での価格競争力が低下したことになります。ノルウェー水産物評議会によると、2025年8月の米国向けサーモン輸出額は前年同月比で減少しており、関税政策による市場の混乱がうかがえます。
世界的なサーモン供給量の増加に加えて、重要な輸出先である米国市場で競争条件が悪化したことは、ノルウェーのサーモン企業にとって厳しい環境だったと考えられます。
ノルウェー上場企業の業績推移
ノルウェーの主要サーモン企業であるMowi、SalMar、Austevoll Seafoodの業績を調べました。Mowiは世界最大級のサーモン養殖会社、SalMarも世界有数の養殖企業です。ustevollはLerøy Seafood Groupを傘下に持ち、サーモン養殖のほか漁業や魚粉・魚油事業も展開しています。
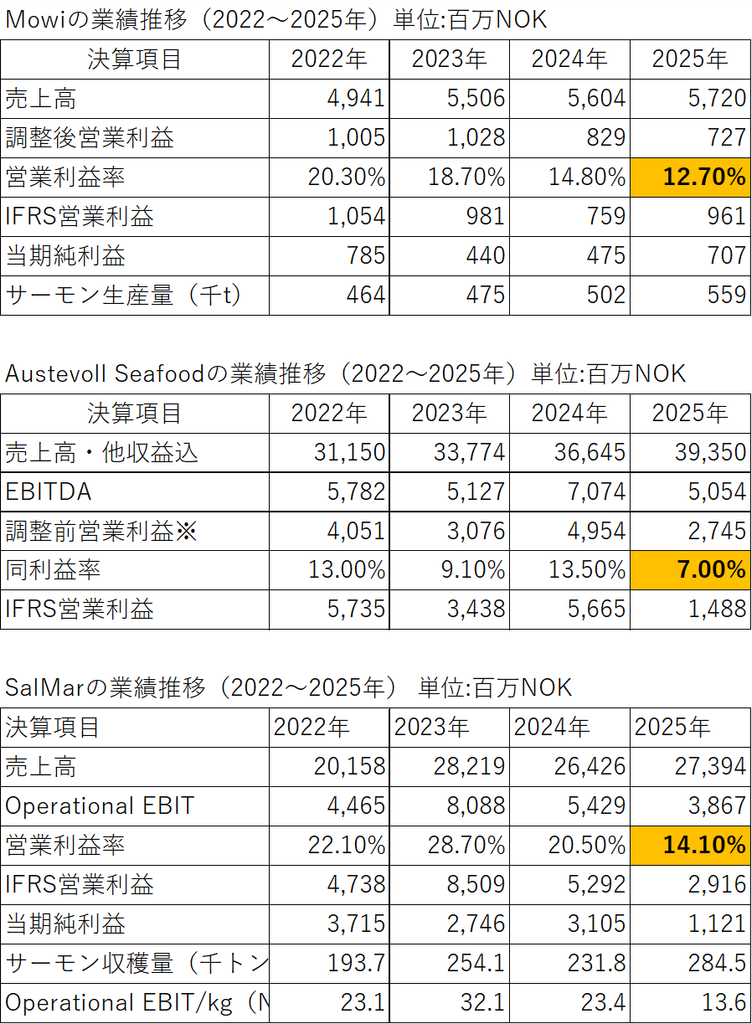
各社の決算を見ると、2025年度は売上高が増加する一方で、営業利益が減少しています。ただし、3社とも営業赤字に転落したわけではありません。元々の収益力が高く、厳しい市況下でも利益を確保しています。
ここで気になるのは、なぜヨコレイの投資先であるHI社は赤字が続き、投融資の実質全額減損に至ったのかという点です。
HI社は加工・販売事業も大きく、養殖専業企業とは事業構造が異なります。また、ヨコレイの開示では事業拡大に伴う借入金や金利負担の増加も指摘されています。
サーモン市況の悪化だけでなく、積極的な事業拡大に伴う財務負担が業績を圧迫した可能性があり、今回の減損をノルウェーのサーモン養殖業界全体が危機的状況にあると捉えるのは早計でしょう。
日本企業では、三菱商事もノルウェーを含む海外でサーモン養殖事業に投資してきました。サーモン養殖は需要の成長が期待できる一方で、販売価格の変動や魚病、生育不良などのリスクが大きい事業です。2025年にはノルウェーのサーモン生産量が大幅に増加しましたが、その反動も考えると、今後は企業が生産量の拡大より収益性の改善を優先する可能性もあります。
オカムラ食品工業の株主優待
さて、軽い話に移ります。
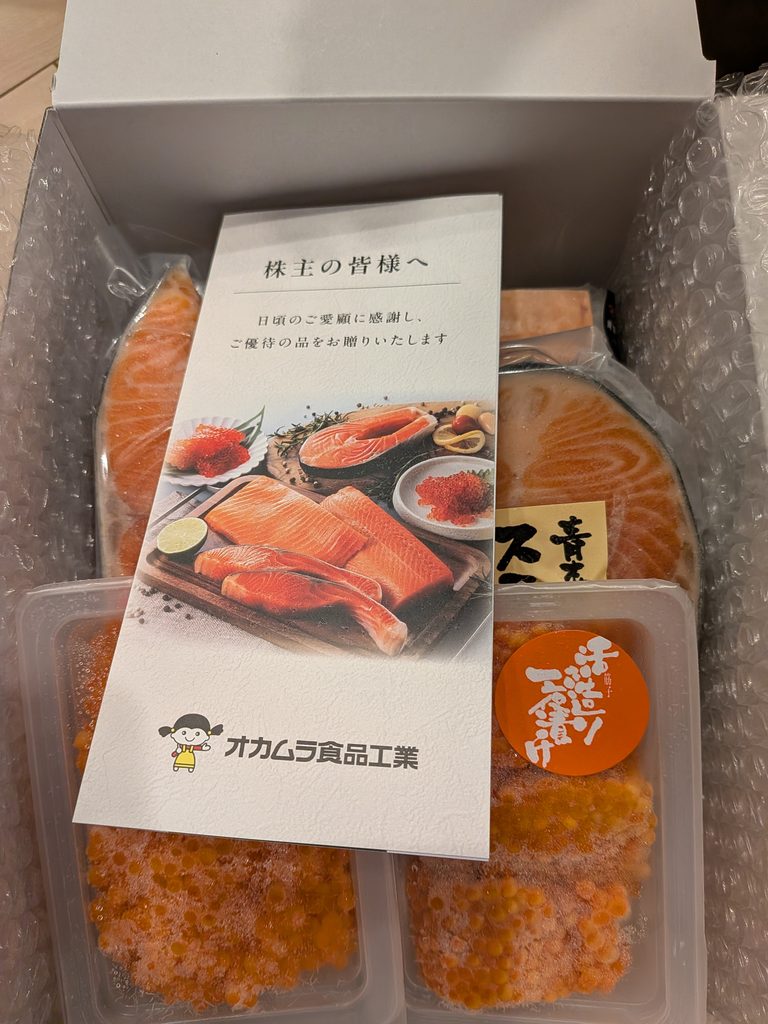
先日オカムラから株主優待のサーモンが到着しました。
箱一杯!
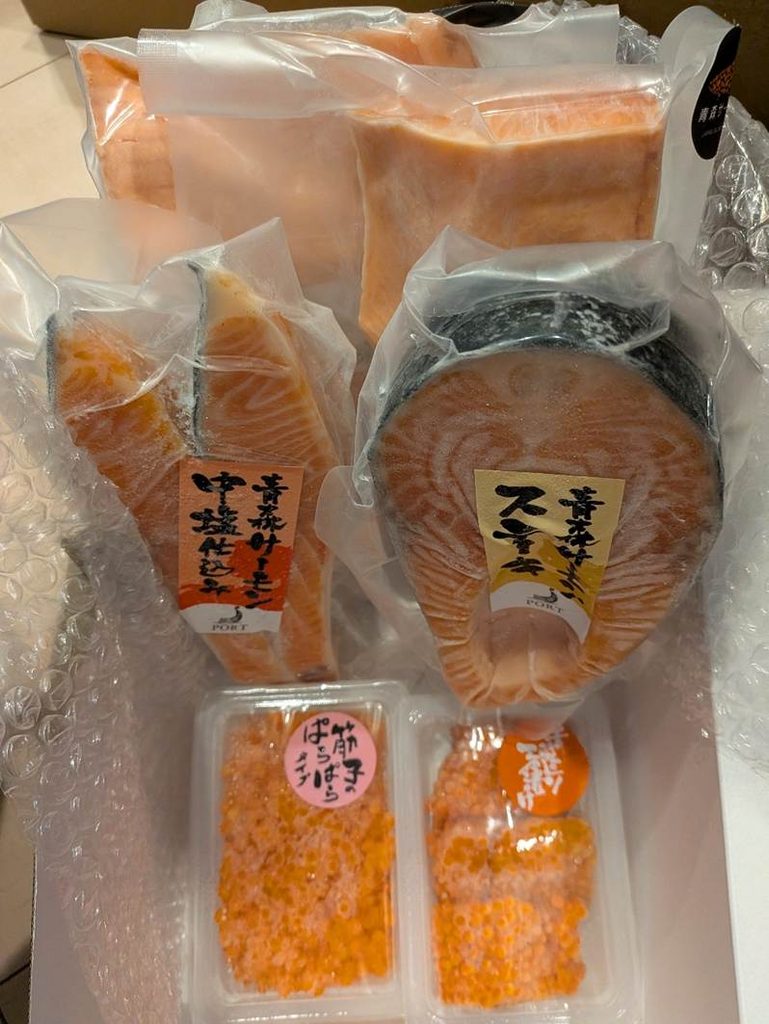
お刺身2柵・ステーキ・中塩仕込み・いくら・すじこと600株保有なのでかなり豪華です。
600株保有の株主優待なので、なかなかのボリュームです。改めて保有して良かったと感じます。
今年は秋鮭の不漁や魚卵の供給不足が話題となっており、スーパーで国内産の筋子が1万円という話も聞きます。オカムラ食品工業はデンマークでもサーモントラウトの養殖事業を展開しており、デンマークで2番目の規模があり、魚卵の生産・加工・販売を行っています。

同社のデンマーク養殖事業は、魚卵を重要な収益源としている点が特徴です。
オカムラ食品工業の企業トピック
2026年6月期には、魚卵の供給不足による相場上昇が国内加工事業の利益に貢献しました。また、海外養殖事業でも魚卵の販売数量と販売価格の伸長が確認されています。
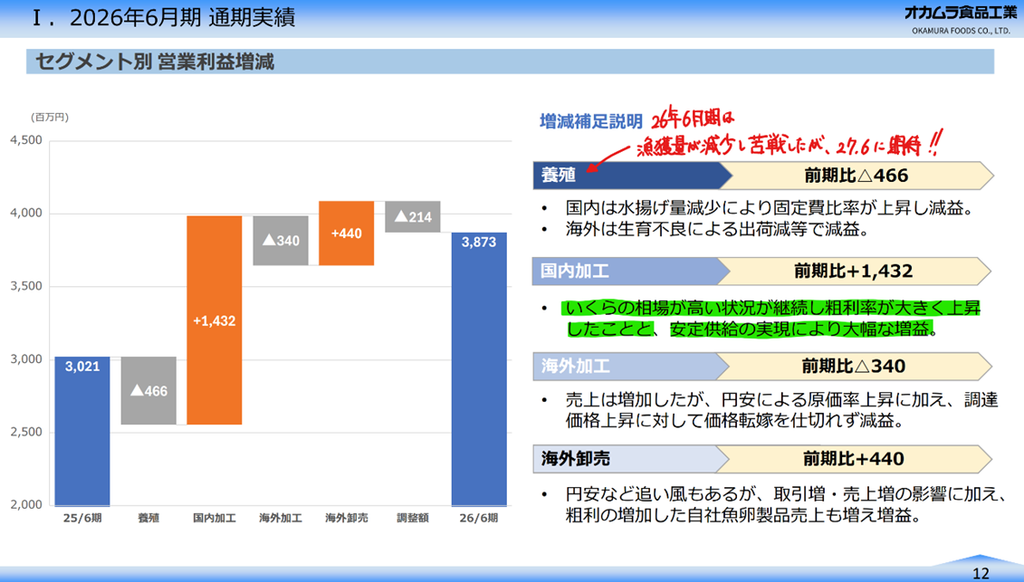
デンマークでの海外養殖事業は、魚体の生育不良や魚肉販売価格の低下によって収益性が悪化しました。しかし、オカムラ食品工業はデンマークで生産した魚卵を日本で加工・販売する事業も展開しており、養殖事業と国内加工事業を合わせたセグメント利益は増加しています。魚卵価格の上昇がグループ全体の利益を大きく押し上げたのだと思います。
今年はさらにイクラ・筋子の価格が上昇しているように感じます。デンマークでの魚卵収穫量が順調であれば、自社養殖による原料確保と国内加工・販売の両面で利益を獲得できるため、2027年6月期の業績にも期待が持てます。
国内養殖についても、2026年6月期は収穫量が前年を下回りましたが、進行期には国内サーモン養殖の漁獲量が前年比で大幅に増加してほしいです。
さて、ヨコレイの巨額減損は、サーモン養殖事業への投資リスクを改めて認識する出来事でした。
オカムラ食品工業についても、成長性だけでなく、養殖環境や販売価格、借入金の増加などを継続的に確認していきたいと思います。
2026年6月期にはすでに魚卵市況の上昇による業績への貢献が確認できました。
今年度はよりいくらの価格が上昇しているのであれば、オカムラの利益貢献に期待が持てます。国内養殖も26年6月期の漁獲量は前年比で減少してしまいましたが、進行期は是非とも漁獲が増加して増収増益になってもらいたいです。
株価
ヨコレイ
1,724円(2026.10.30)
時価総額102,100百万円(10/30)
配当利回り(会社予想)1.57%(10/30)
1株配当(会社予想)27.00円(2026/09)
PER(会社予想)(連)16.17倍(10/30)
PBR(実績)(連)1.20倍(10/30)
EPS(会社予想)(連)-233.55(2026/09)
BPS(実績)(連)1,437.15
ROE(実績)(連)2.49%
自己資本比率(実績)(連)38.6%
オカムラ食品工業
1,207円(2026.10.30)
時価総額60,897百万円(10/30)
配当利回り(会社予想)0.75%(10/30)
1株配当(会社予想)9.00円(2027/06)
PER(会社予想)(連)22.37倍(10/30)
PBR(実績)(連)3.08倍(10/30)
EPS(会社予想)(連)53.95(2027/06)
BPS(実績)(連)391.78
ROE(実績)(連)15.56%
自己資本比率(実績)(連)32.5%
過去のブログ
2018.12
ちょうどノルウェーのサーモン養殖会社を買収していた時期で、日本・中国での健康志向の高まりから、成長を期待していました。8年経って今回の減損。将来の予測は難しいですね。
2026年1月
ノルウェーロレイの生サーモンは美味しい。
2026年6月
スシローの青森サーモンの炙りは絶品
コメント