急にX(旧Twitter)にログインできなくなりました。
10年以上にわたってつぶやいてきた思い出の詰まったアカウントです。ブログを更新した際にはXで共有し、世の中に記事の更新をお知らせする便利なツールとして活用してきました。
スマートフォンを変更したわけでもなく、自分からログアウトしたわけでもありません。突然アクセスできなくなった理由が分からず、困惑しています。
唯一思い当たるのは、直前のブログでトランプ政権や共和党の政策を批判する記事を書いたことです。
Xはイーロン・マスクが所有しており、政治的な発言とアカウントの利用制限に関係があるのではないかと疑ってしまいます。単なるシステム上の不具合やセキュリティ対策による制限の可能性も十分にありますが、仮に同じような理由でアカウントを制限された人がいたとしても、その人たちはXで発信できないため、協力して実態を把握することもできません。強制的に発言権が奪われた感じです。
10年以上の思い出が詰まったアカウントであり、ブログを読んでコメントをくださる方との交流もあります。何とか復旧させたいところですが、問い合わせなど手を尽くしても、今のところ解決には至っていません。
さて、気を取り直して企業分析です。
AI向け半導体パッケージ基板を手掛けるイビデンの2027年3月期第2四半期決算は、驚くべき内容でした。AI関連の需要拡大によって半導体関連企業への期待が高まる一方、同じプリント配線板メーカーでも、顧客や製品によって収益性には大きな違いがあります。
今回調べた日本CMKは、自動車向けプリント配線板を主力とする大手メーカーです。株価指標を見るとPBRは0.6倍台と割安感がありますが、営業利益率は3%を下回っています。車載向けの高い参入障壁を持ちながら、なぜ利益率が低いのでしょうか?今後の成長性と財務状況を調べてみました。
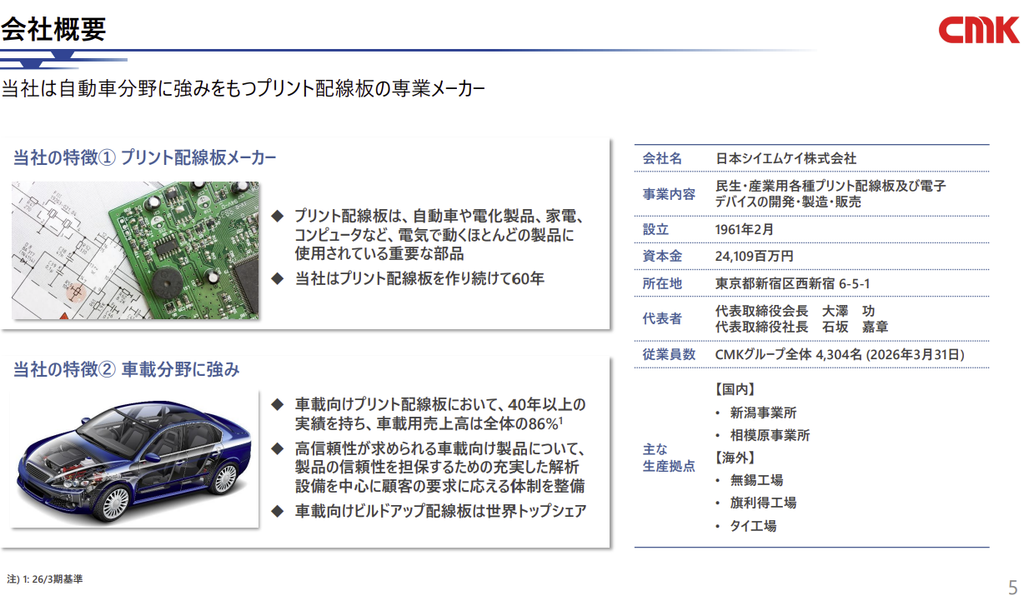
プリント配線板最大手。
自動車向けが約8割占める。
ビルドアップ配線板など高付加価値品強化四季報
沿革
1961年 主にネームプレートを製造販売
1963年 プリント配線板の生産一部開始
1985年 株式上場
事業内容
プリント配線板の製造販売業
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連24.3 | 90,568 | 3,529 | 4,795 | 3,855 | 64.2 | 19 |
| 連25.3 | 95,486 | 3,807 | 5,533 | 3,789 | 53.2 | 20 |
| 連26.3 | 100,202 | 2,788 | 4,136 | 4,026 | 56.5 | 20 |
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金195(13%)
有形固定資産803(53%)
投資有価証券28(2%)
負債
有利子負債422(28%)
純資産
自己資本比率55.1%
配当性向35.4%
利益剰余金226(15%)
為替換算調整勘定155(10%)
損益計算
売上高
営業利益率2.8%
経常利益率4.1%
当期純利益率4.2%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 59 | 65 |
| 固定資産に対する支出 | 189 | 92 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 0 | 0 |
| 配当金の支払 | 14 | 14 |
株価 個人的な購入価額
744円(2026.10.23)
時価総額53,074百万円(10/23)
配当利回り(会社予想)3.76%(10/23)
1株配当(会社予想)28.00円(2027/03)
PER(会社予想)(連)17.68倍(10/23)
PBR(実績)(連)0.64倍(10/23)
EPS(会社予想)(連)42.08(2027/03)
BPS(実績)(連)1,158.04
ROE(実績)(連)4.95%
自己資本比率(実績)(連)55.1%
直近5期の平均EPS:50円
進捗:-(1Q赤字)
需要・顧客構造(▲10%):
売上比率は国内が62%、デンソー向けが35%、自動車向けが約8割を占めており、自動車産業への依存度が高い企業です。自動車販売は景気や金利、各国の通商政策などに左右されるため、需要が落ち込んだ際には業績が悪化する可能性があります。さらに、デンソー向けの比率が高く、特定顧客への依存も気になります。
トヨタグループの自動車販売が好調であれば恩恵を受けられる一方、販売不振や調達方針の変更があれば影響を受ける可能性があります。
競争環境(+5%):
プリント配線板を扱う国内企業には、メイコー、日本CMK、イビデン、京セラなどがあります。同じプリント配線板メーカーでも、製品や顧客構造には大きな違いがあります。
日本CMKは車載向けに強みを持ち、メイコーは車載・産業機器向けの多層基板などを展開しています。一方、イビデンはAIサーバー向けなどの高性能半導体パッケージ基板を手掛けており、収益構造が異なります。研究開発費にも大きな差があります。
日本CMK:約6億円
メイコー:約84億円
イビデン:約299億円
日本CMKの研究開発費はメイコーの10分の1以下、イビデンの約50分の1です。もっとも、研究開発費の金額だけで技術力や競争力を判断することはできません。
AI向け半導体パッケージ基板では微細化や高密度化などの技術開発が重要ですが、車載用プリント配線板では耐熱性、耐振動性、長期信頼性などが重視されます。自動車に搭載される電子部品は、一度採用されると長期間にわたって使用される傾向があります。製品を変更する際には品質評価や設計変更などの負担が発生するため、既存メーカーには一定の優位性があります。このようなスイッチングコストの高さは、日本CMKの競争力につながっていると考えられます。
ビジネスモデルの有望性(+5%):
日本CMKの主力市場は自動車向けです。今後の成長分野として注目したいのは、統合ECUやADAS向けのプリント配線板です。ECU(Electronic Control Unit)は、自動車のさまざまな機能を電子制御する装置です。従来の自動車ではエンジン、ブレーキ、車体制御などの機能ごとにECUが搭載されてきましたが、近年は複数の機能を統合する方向に進んでいます。
また、ADAS(Advanced Driver-Assistance Systems)は、衝突被害軽減ブレーキや車線維持支援などの先進運転支援システムです。これらの高度化によって、より高密度で高性能なプリント配線板への需要が拡大すると考えられます。
株主優待(+%):なし
個人的な好み(+5%):
自己資本比率は55%と比較的高く、財務面には一定の安心感があります。現金預金よりも有利子負債が多く、設備投資負担も大きいため、手放しで財務優良企業と評価できるわけではありません。
個人的にはトヨタの自動車が好きで、トヨタ自動車やデンソーの株式も保有しているため、日本CMKには親近感があります。自動車産業の電動化や電子制御の高度化を支える企業であり、今後の技術進歩にも期待しています。
個人的な目標株価
PER50×14倍=700
PBR1,158×0.7倍=811
プレミアム755×0.9×1.05×1.05×1.05=787
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント