投資雑誌で半導体関連銘柄として紹介されていた京写を調べました。
半導体関連銘柄は株価が大きく上昇した企業も多く、PERやPBRなどの株価指標が割高な企業が目立ちます。一方、京写はPBR0.6倍程度と割安で、最低購入金額も4万円程度と手頃なため、魅力を感じました。
ただし、調べてみると、京写は先端半導体向けの高性能基板を主力とする企業ではなく、家電製品や自動車などに使われる比較的単純なプリント配線板を得意とするメーカーでした。
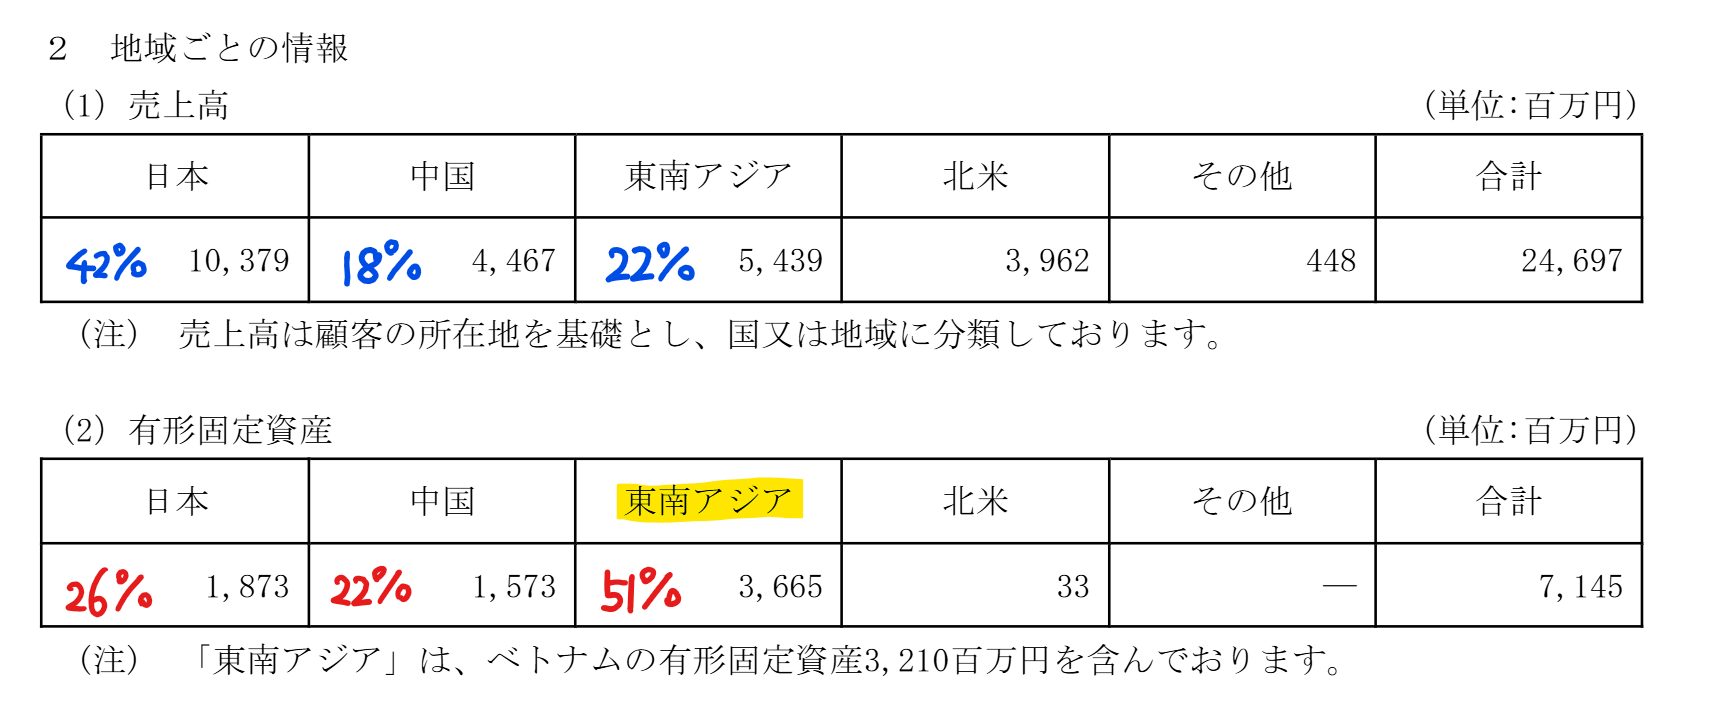
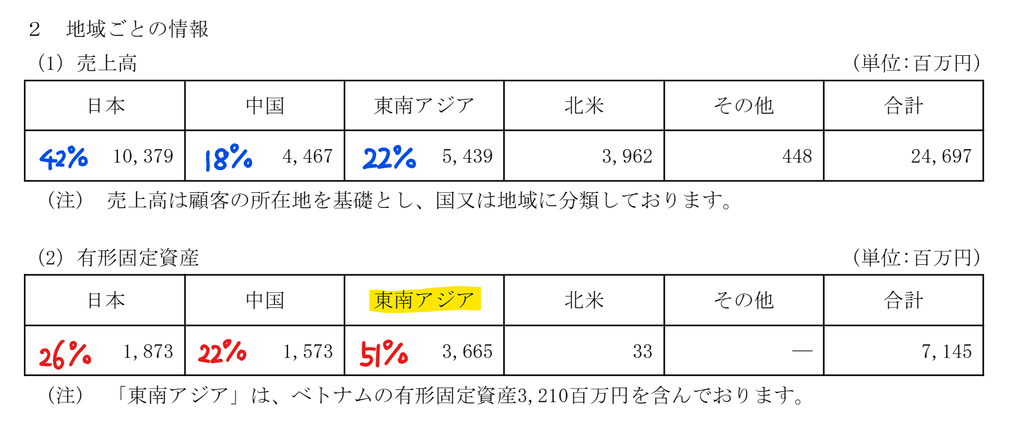
片面プリント配線板では世界トップクラスの供給力を誇り、中国、インドネシア、ベトナムなどに生産拠点を展開しています。
プリント配線板メーカー。
片面プリント配線板で世界首位。
中国、ベトナム等が生産拠点に四季報
沿革
1959年 京染捺染用スクリーン型の生産・販売を目的として設立
1967年 工場を京都府久世郡久御山町へ移転、プリント配線板の開発に着手
1999年 株式上場
2010年 新潟市に両面プリント配線板製造の新潟工場を開設
もともとは京友禅の染色に使うスクリーン型を製造していた会社です。染色で培った印刷技術を応用してプリント配線板の製造に参入したという沿革は興味深いです。
事業内容
プリント配線板および関連する電子部品、実装搬送治具などの製造・販売を行っています。プリント配線板は電子部品同士を電気的につなぐ役割を持ち、家電製品、自動車、産業機器など、さまざまな電気製品に使用されています。主な製品は片面プリント配線板、両面プリント配線板、金属基板などです。
片面プリント配線板とは?
プリント配線板は、配線の層数によって片面基板、両面基板、多層基板に分類されます。片面基板は基板の片側だけに配線を形成するもので、多層基板と比較すると構造が単純で、製造コストを抑えられます。高密度な電子回路には向きませんが、電源回路、スイッチ、LED照明など、比較的単純な回路には十分な性能を発揮します。
安価な電気製品だけでなく、高価な自動車やエアコンにも片面基板が使われています。複雑な電子制御には多層基板を使用し、単純な回路には片面基板を使用することで、製品全体の製造コストを抑えられます。
京写は規模は片面基板より小さいですが両面基板や金属基板も製造しています。金属基板は放熱性能を求められるLED照明や電力制御機器などに使用されます。
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連24.3 | 24,580 | 1,080 | 911 | 604 | 41.9 | 10 |
| 連25.3 | 26,229 | 1,277 | 992 | 614 | 42.4 | 11 |
| 連26.3 | 24,697 | 825 | 547 | 78 | 5.4 | 5 |
セグメント
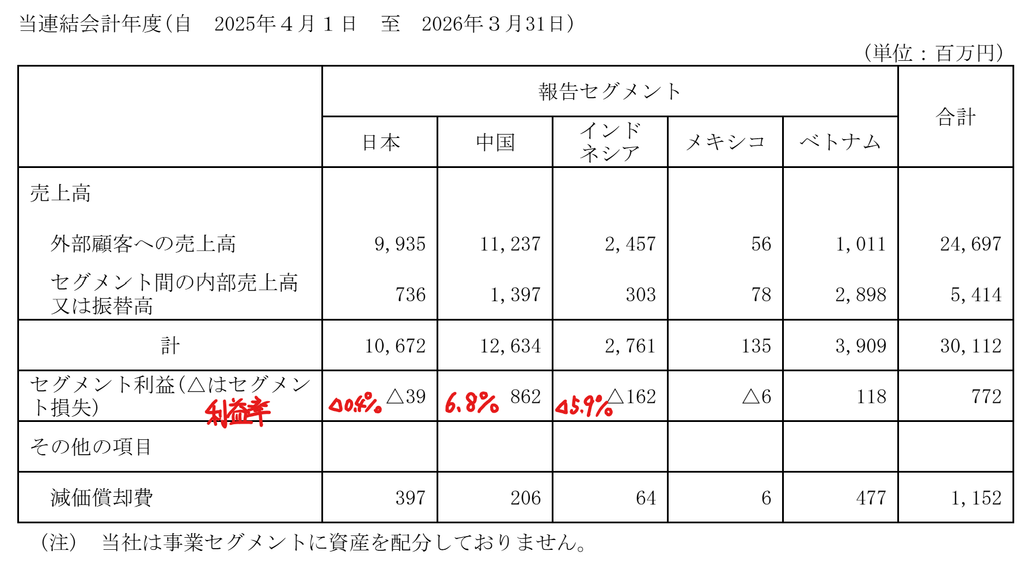
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金57(23%)
有形固定資産71(29%)
投資有価証券9(4%)
負債
有利子負債82(33%)
純資産
自己資本比率39.6%
配当性向93%
利益剰余金46(18%)
損益計算
売上高
営業利益率3.3%
経常利益率2.2%
当期純利益率0.3%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 11 | 12 |
| 固定資産に対する支出 | 7 | 9 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | – | 0 |
| 配当金の支払 | 1 | 2 |
株価 個人的な購入価額
408円(2026.10.23)
時価総額5,967百万円(10/23)
配当利回り(会社予想)2.21%(10/23)
1株配当(会社予想)9.00円(2027/03)
PER(会社予想)(連)13.72倍(10/23)
PBR(実績)(連)0.57倍(10/23)
EPS(会社予想)(連)29.73(2027/03)
BPS(実績)(連)714.68
ROE(実績)(連)0.79%
自己資本比率(実績)(連)39.6%
直近5期の平均EPS:15.2円
進捗:38%
需要・顧客構造(▲10%):
片面プリント配線板は、多層基板と比較して構造が単純で、製造コストが安いことが特徴です。家電製品、自動車、照明機器など幅広い製品に使用され、需要が安定しています。
しかし、スマートフォンや高性能電子機器では小型化・高密度化が進み、多層基板の重要性が高まっています。京写が得意とする片面基板は、技術革新によって需要が急増する分野ではなく、成熟した市場と考えられます。また、片面基板は販売価格が低いため、材料費、人件費、製造歩留まり、設備稼働率などが競争力を左右します。
京写は中国、インドネシア、ベトナムなどに生産拠点を展開し、低コストでの大量生産に取り組んでいます。
顧客は自動車や家電製品のメーカーなど幅広く、特定の最終製品への依存を抑えられることは強みでが、一方、最終製品メーカーからの値下げ要求や、海外メーカーとの価格競争は避けられません。
今後も需要がなくなることは考えにくいものの、大幅な市場成長は期待しにくいと感じました。
競争環境(▲10%):
国内の主なプリント配線板メーカーには、以下の企業があります。
メイコー:車載・産業機器向け多層基板
日本シイエムケイ:自動車向けプリント配線板
イビデン:CPU・AI半導体向けパッケージ基板
京セラ:半導体パッケージ・高密度基板
ただし、イビデンや京セラの半導体パッケージ基板は京写の片面基板とは用途や技術水準が大きく異なり、直接の競合とは言いにくいです。京写は片面プリント配線板で世界トップクラスの供給力を有しています。他社が高付加価値の多層基板や半導体パッケージ基板に注力する一方、京写は片面基板の量産体制を維持してきました。
成熟市場では、新規参入が少なく、競合企業が撤退することで残った企業が利益を確保できる場合があります。京写もこうした残存者利益を得られる可能性があります。
しかし、世界トップクラスの供給力を有しているにもかかわらず、営業利益率は3%程度にとどまっています。片面基板は製品の差別化が難しく、世界首位であっても高い価格交渉力を持っているとは限りません。また、中国の現地メーカーなどとの競争もあり、低コストで安定供給できる体制が重要です。世界首位という言葉は魅力的ですが、市場シェアの高さが必ずしも高収益につながらないことを実感しました。
ビジネスモデルの有望性(+5%):
片面プリント配線板は成熟した製品ですが、電気製品が存在する限り一定の需要が期待できます。特に、自動車の電装化や省エネ家電の普及によって、電子回路の搭載数が増加することは追い風となると思います。
株主優待(+%):なし
個人的な好み(▲10%):
自己資本比率が39.6%と少し物足りなさを感じます。直近10年で2度最終赤字であり、業績の増減も大きく、購入には消極的です。
個人的な目標株価
PER15×14倍=210
PBR715×0.7倍=500
プレミアム355×0.9×0.9×1.05×0.9=272
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント