ChatGPT Plusにバージョンアップしました。月額3,000円のプランなので、年間では36,000円、大きな負担です。Plusを試す中で、ChatGPTの情報量や情報収集能力の高さに驚きました。企業の決算資料や有価証券報告書を読み解き、競合企業との比較や事業環境を調べるうえで、株式分析にとって大きなプラスになると感じています。
最近はAIやデータセンター関連銘柄への投資を増やしています。投資家として成長に期待するだけでなく、利用者としてもサービスを応援しようと思い、有料会員になることを決心しました。
有料会員になったのだから、半導体銘柄を分析しなければいけない、という使命感を持っています。さて、今回調べたのは雑誌で半導体銘柄として紹介されていた荒川化学工業です。
製紙薬品や印刷インキ用樹脂で高いシェアを有する老舗化学メーカーですが、近年は半導体や電子材料分野にも事業を展開しています。半導体関連企業としては株価指標に割安感があり、業績回復と株主還元の強化に期待して調べました。
製紙薬品、印刷インキ用樹脂で首位。
技術志向でエレクトロニクス関連展開。
中国展開に重心四季報
沿革
1876年 個人経営の生薬商「荒川政七商店」として大阪市中央区で創業
1914年 工業用薬品製造業へ進出するため鴫野工場を開設
1999年 株式上場
2016年 JSRより機能性コーティング材料事業を譲受
2026年 SoPros株式会社より微細藻類事業を譲受
事業内容
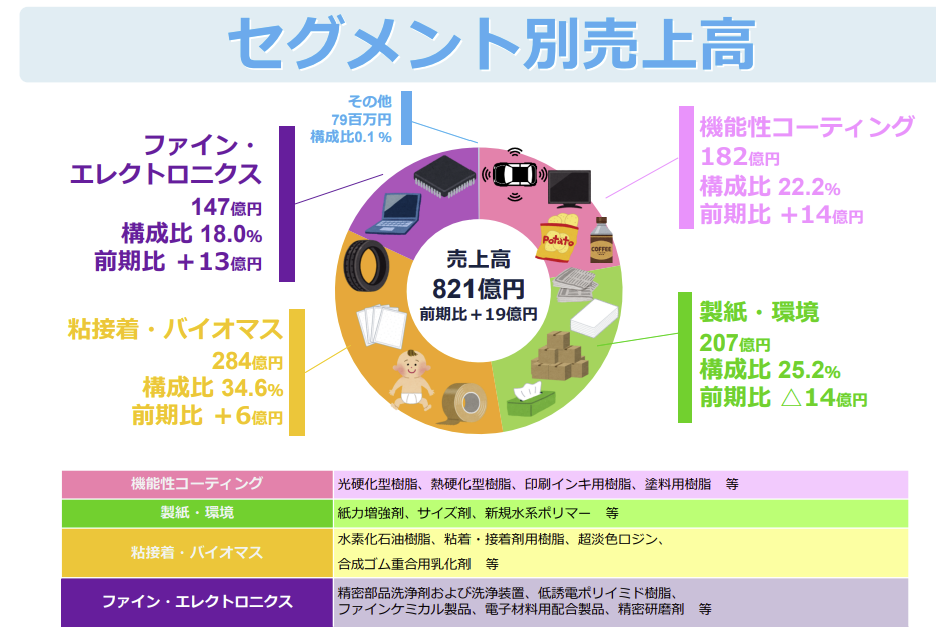
機能性コーティング事業、製紙・環境事業、粘接着・バイオマス事業、ファイン・エレクトロニクス事業およびその他事業
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連24.3 | 72,222 | -2,617 | -2,412 | -1,042 | -52.6 | 48 |
| 連25.3 | 80,236 | 1,057 | 854 | 2,644 | 133.3 | 49 |
| 連26.3 | 82,135 | 2,500 | 2,390 | 2,201 | 111.0 | 50 |
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金106(8%)
有形固定資産372(29%)
投資有価証券112(9%)
負債
有利子負債406(32%)
純資産
自己資本比率49.5%
配当性向45.1%
利益剰余金33%
損益計算
売上高
営業利益率3.0%
経常利益率2.9%
当期純利益率2.7%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 57 | 56 |
| 固定資産に対する支出 | 44 | 37 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | – | 0 |
| 配当金の支払 | 10 | 10 |
株価 個人的な購入価額
2,493円(2026.10.9)
時価総額51,486百万円(10/09)
配当利回り(会社予想)2.21%(10/09)
1株配当(会社予想)55.00円(2027/03)
PER(会社予想)(連)15.5倍(10/09)
PBR(実績)(連)0.76倍(10/09)
EPS(会社予想)(連)161.3(2027/03)
BPS(実績)(連)3,273.24
ROE(実績)(連)3.64%
自己資本比率(実績)(連)49.5%
直近2期の平均EPS:122円
進捗:67%(2Q)
需要・顧客構造(+5%):
国内売上高比率は57%、国内有形固定資産比率は82%となっており、国内に生産基盤を置きながら、国内外の顧客に製品を供給しています。製紙薬品を祖業としていますが、現在では印刷インキ、粘接着剤、電子材料、バイオマス関連製品など、幅広い産業に事業を展開しています。特定の業界に依存しない顧客基盤を有することは、事業の安定性という点で評価できます。
競争環境(+5%):
研究開発活動に年間約30億円を支出しています。売上高に対する研究開発費の比率は約3.7%となり、一定の研究開発投資を継続しています。
化学材料は、顧客の製造工程や品質要求に合わせて製品を開発する必要があります。特に電子材料では、微細な不純物や品質のばらつきが製品性能に影響するため、材料の開発技術だけでなく、安定的な品質管理や顧客との共同開発が重要になります。一度採用された材料は、顧客が別の材料に切り替える際にも品質評価や工程変更が必要になることから、一定の参入障壁が存在すると考えられます。
ビジネスモデルの有望性(+10%):
2023年3月期、2024年3月期には経常損失と当期純損失を計上しました。欧州における水素化石油樹脂事業の不振や、半導体市場の需給変動による電子材料事業の業績悪化などが影響しています。
過去には厳しい業績が続いた時期もありましたが、現在は生成AIやデータセンター市場の成長が追い風となっています。2027年3月期の経常利益予想は41億円となり、過去の赤字から大きく回復する見通しです。さらに、2026年度から2030年度までの中期経営計画では、2030年度の売上高1,030億円、営業利益70億円、ROE7%以上を目標としています。2026年3月期の営業利益25億円に対して、2030年度の目標は70億円です。売上高の増加率よりも利益の増加率が大きく、単純な事業規模の拡大だけでなく、収益性の改善を重視した計画となっています。
特に注目したいのが、粘接着・バイオマス事業です。
2026年3月期は14億円のセグメント損失でしたが、2030年度には19億円の利益を目指しています。この事業だけで33億円の利益改善を見込んでおり、中期経営計画の達成には低採算事業の立て直しが重要になります。電子材料の成長だけでなく、既存事業の収益改善が実現すれば、企業全体の利益率が大きく上昇する可能性があります。
株主優待(+%):なし
個人的な好み(▲10%)
半導体、生成AI、データセンター関連分野の需要拡大により、業績が回復している点には魅力を感じます。
一方で、利益率の低さが気になります。2026年3月期の営業利益率は3.0%であり、半導体関連の高収益企業と比較すると物足りない水準です。また、自己資本比率は約50%と一定の財務健全性を確保しているものの、有利子負債が多く、財務余力が非常に大きい企業というわけではありません。PBRは0.76倍と1倍を割り込んでいますが、ROEが3.64%にとどまっていることを考えると、低PBRにも理由があります。
ただし、2026年度から2030年度までの中期経営計画では、ROE7%以上を目標とし、PBR1倍以上に向けた企業価値向上を目指しています。配当性向50%を目安とした株主還元方針も掲げており、利益成長と株主還元の両面から株価上昇が期待できます。今後、電子材料の需要拡大と低採算事業の収益改善が進めば、ROEの向上によってPBRが切り上がる可能性があります。
個人的な目標株価
PER122×14倍=1,708
PBR3,273×0.7倍=2,291
プレミアム2,000×1.05×1.05×1.1×0.9=2,182
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント