秋になってから、ドーパミンの分泌量が減少しているからなのか、どうも活力が湧きません。渓流釣りに行きたくて仕方がなかった気持ちも、少し落ち着いてきたように感じます。また、仕事のストレスなのか、食あたりなのか、お腹の調子も悪く、気分もすぐれません。焼いた鶏肉を食べると、さらに調子が悪くなります。もしかしたら、毎日お酒を飲み過ぎていることも原因かもしれないので、シルバーウィークを利用して禁酒に取り組もうと思っています。
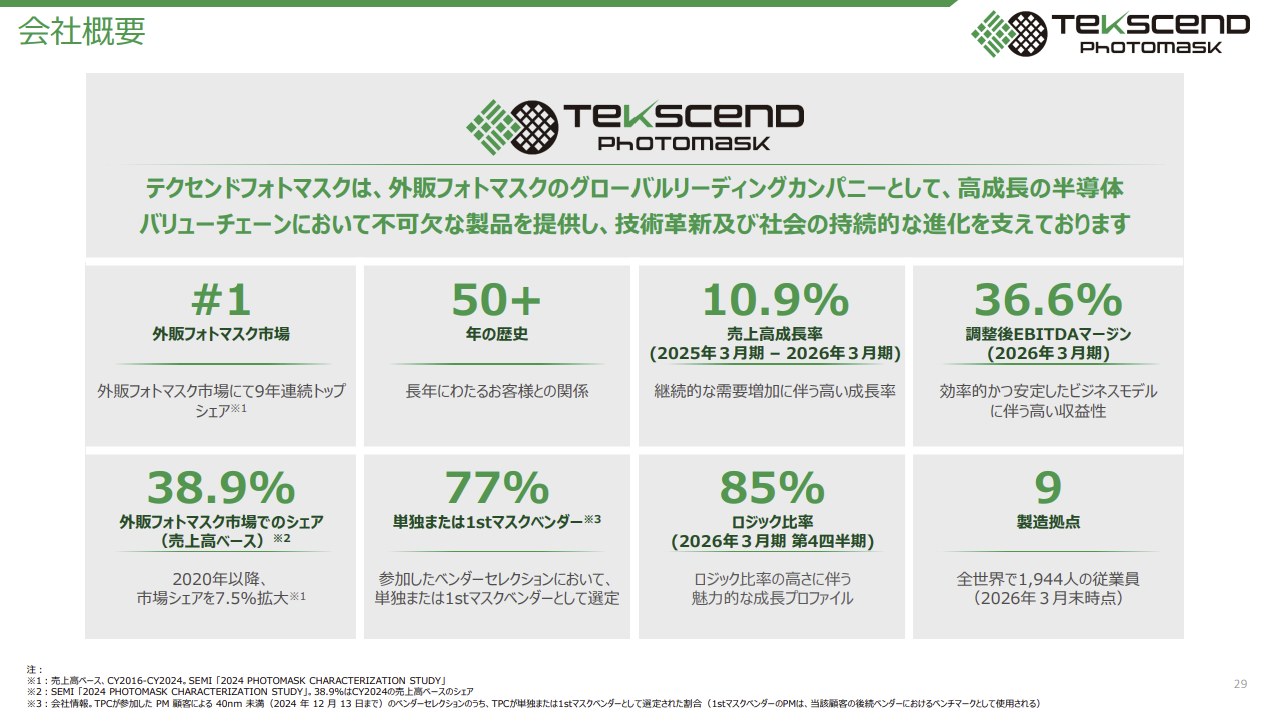
さて、今回は半導体関連株として以前から気になっていたテクセンドフォトマスクを調べてみました。テクセンドフォトマスクは、TOPPANホールディングスからフォトマスク事業を分離して設立された会社です。印刷会社として培ってきた微細加工技術を、成長分野である半導体産業へ展開してきたTOPPANの事業変革には、改めて興味深いものがあります。
2025年10月には東京証券取引所プライム市場へ上場し、スピンオフによって独立した企業として経営の自由度が高まれば、設備投資や海外展開などを機動的に進められるのではないかと考え、今回調べてみました。
半導体用フォトマスク専業。
外販市場でシェア4割の世界最大手。
TOPPANHDの持分会社四季報
沿革
1961年 シリコントランジスタ製造用フォトマスクの試作成功
1970年 滋賀精密工場竣工
1974年 朝霞精密電子第一工場竣工、最新鋭設備と高性能クリーンルームを完備
2022年 凸版印刷よりフォトマスク事業を承継、当社株式の49.9%を凸版印刷からインテグラルグループが取得
2025年 株式上場
事業内容
世界各地に広がるサービスネットワークと主要な半導体需要地域に所在する8つの製造拠点を活用し、EUVマスク生産などを手掛ける等、業界最先端の技術開発力で、外販フォトマスク市場のリーディングカンパニーとして事業活動を行う。
1968年にトランジスタ用のマスクの量産を開始し、台湾に子会社を設立しDuPont Photomasksを買収することで2024年において半導体向け外販フォトマスク市場におけるシェア37.8%というトップに位置する。
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| ◇24.3 | 107,086 | 19,827 | 22,901 | 16,105 | 161.1 | 90特 |
| ◇25.3 | 117,974 | 28,199 | 30,771 | 9,945 | 104.2 | 0 |
| ◇26.3 | 129,576 | 27,530 | 33,432 | 24,947 | 261.1 | 56 |
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金及び現金同等物516(22%)
有形固定資産1,091(47%)
負債
有利子負債15(1%)
純資産
自己資本比率75.6%
配当性向21.4%
利益剰余金834(36%)
損益計算
売上高
営業利益率21.2%
当期純利益率19.3%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 152 | 185 |
| 固定資産に対する支出 | 308 | 332 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 180 | – |
| 配当金の支払 | 90 | – |
株式発行による収入200
株価 個人的な購入価額
3,770円(2026.9.18)
時価総額374,649百万円(09/18)
配当利回り(会社予想)1.86%(09/18)
1株配当(会社予想)70.00円(2027/03)
PER(会社予想)(連)15.80倍(09/18)
PBR(実績)(連)2.11倍(09/18)
EPS(会社予想)(連)238.57(2027/03)
BPS(実績)(連)1,786.44
ROE(実績)(連)17.15%
自己資本比率(実績)(連)75.6%
直近4期の平均EPS:187円
進捗:22.4%(1Q)
需要・顧客構造(▲10%):
半導体市場におけるビジネスモデルはかつて設計から製造まで一貫して行う垂直統合型が主流でしたが、1980年代後半以降、微細化競争の激化に伴い、水平分業型が台頭してきました。水平分業化の潮流の中で半導体製造を請け負うファウンドリにおいてはフォトマスクの生産を100%外部委託するモデルも確立されました。
テクセンドフォトマスクは外販フォトマスクメーカーとして内製機能を持たないファウンドリからの需要に加え、内製において生産キャパシティを超過した際のフォトマスク需要についても製造を委託されています。
半導体市場はシリコンサイクルの影響を受けます。また、テクセンドフォトマスクの固定資産比率が高く、半導体メーカーのキャパオーバー部分の調整弁としてテクセンドフォトマスクへの受注を行っている所もあり、市場が悪化した時には業績が大きく悪化しそうです。
競争環境(+40%):
半導体フォトマスク市場はテクセンドフォトマスク、大日本印刷(DNP)、Photronics(米)の3社が大手企業となっています。半導体製造で使用するフォトマスクは精密製品おいてかなりの枚数が必要であり、技術力が必要であるため、価格競争に陥る可能性は低いと思います。
しかし、中国では現地フォトマスクメーカーの成長に伴って価格競争が激しくなっているため、業界トップの地位を有しているとはいえ競争環境は悪化しています。
ビジネスモデルの有望性(+40%):
生成AIの進展によりメモリ半導体の拡大が期待されています。メモリ半導体はデータを記憶するための半導体であり、短期記憶向けのDRAMや長期記憶向けのNAND型フラッシュメモリ等が該当します。メモリ半導体は主に同一製品を大ロットで量産・在庫販売するものであるため、メモリ半導体メーカーは規模の経済を追求する必要があります。そのため、ロジック半導体と比較して、メモリ半導体用フォトマスクは垂直統合型企業による内製の割合が高い市場となります。テクセンドフォトマスクにおいては、ロジック半導体用フォトマスクが主軸製品となりますが、HBM(High Bandwidth Memory:高帯域幅メモリ)など開発競争の高まりに加え、メモリ需要の拡大・供給能力の逼迫などの影響を受け、メモリ半導体用フォトマスクの外販化需要も増加しており、今後の成長にも期待が持てます。
株主優待(+%):なし
個人的な好み(+10%):
自己資本比率が高く、財務と業績が安定しています。日本向けの売上比率が8%と小さく、中国・アメリカ・台湾向けの売上比率が高いです。
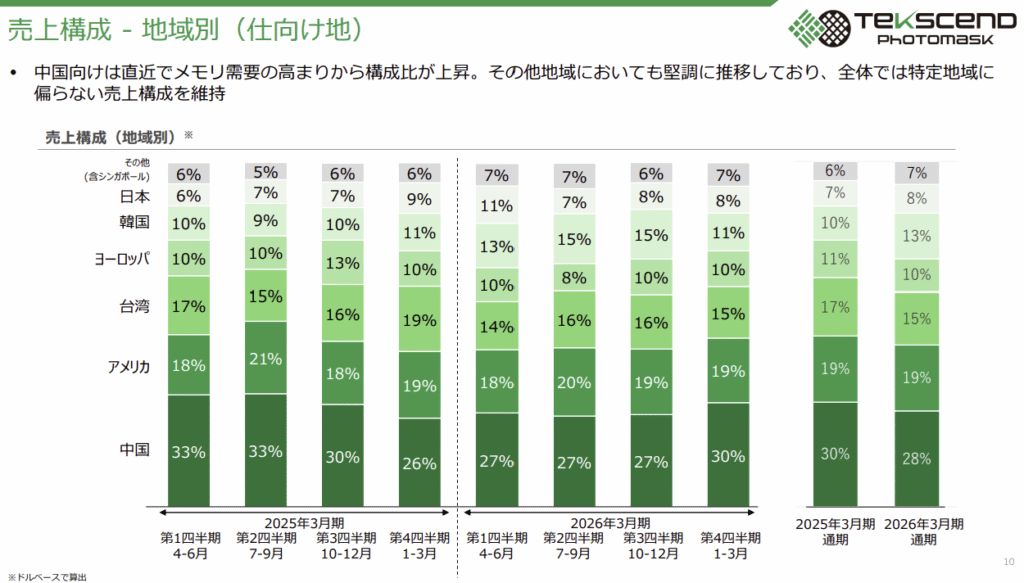
中国の半導体技術の進歩は著しく、中国市場が内製にシフトすると売上高の1/3を失うことになります。中国での価格競争によって営業利益率が低下するのか、それともEUVやAI・HBM向け需要によって再び利益成長へ転じるのか。今後の決算で確認していきたいと思います。
個人的な目標株価
PER187×14倍=2,618
PBR1,786×0.7倍=1,250
プレミアム1,934×0.9×1.4×1.4×1.1=3,753
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上

コメント