来月、このブログのサーバー契約が更新時期を迎えます。更新費用は1万円を超えますが、最近はブログ収入が低迷し、その費用も賄えない状況になっています。
ChatGPTなどの生成AIが普及し始めた頃から収益が落ち込んでおり、サイトを訪問せず、生成AIを通じて情報を得る人が増えていることも一因ではないかと感じています。企業分析や渓流釣りの記事には、調査や執筆の時間がかかります。これからも情報発信を続けるために、運営方法を見直す時期なのかもしれません。
試しに、アクセス数の多い渓流釣りの記事の一部をnoteで有料公開したところ、思っていた以上に購入していただけました。企業分析の記事についても、noteへの移行やメンバーシップでの配信を検討しています。いつも読んでくださっている皆さんには感謝しています。無理なく続けられる形を考え、方針が決まったら改めてお知らせします。
さて、今回は半導体関連銘柄の日本マイクロニクスを分析します。
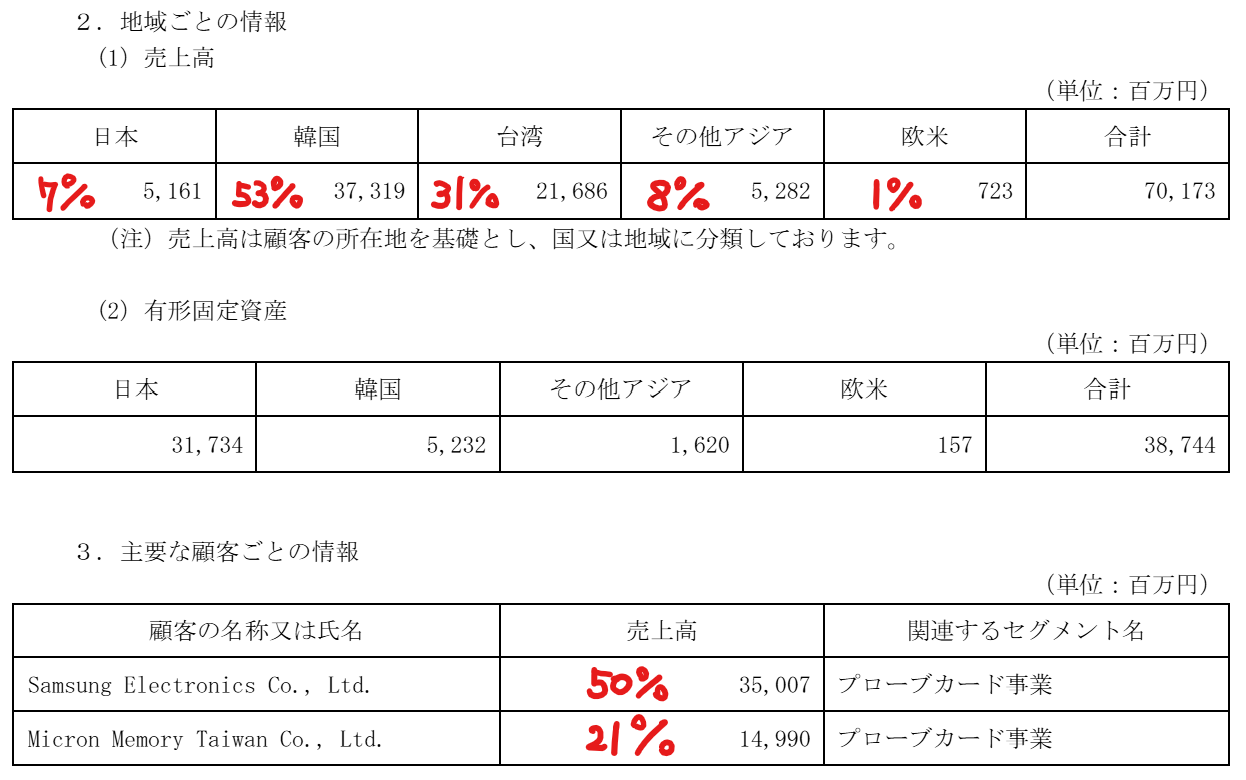
半導体検査用器具プローブカード主力で世界3位。
メモリー向け同1位。
ロジック向け拡大中四季報
沿革
1970年 シンクロスコープ、ファクシミリ、産業半導体、真空試験装置のメンテナンスを目的として設立
1981年 青森県平川市に平賀工場を新設
1992年 パケージプローブ開発に着手
2004年 株式上場
2003年 韓国にMDK Co.,Ltd.を設立
事業内容
半導体の電気的な検査に使うプローブカードを主力とする企業です。プローブカードは、半導体の電極に微細な針を接触させ、検査装置とつなぐ役割を担います。メモリー向けを得意とし、ロジック半導体向けの事業にも取り組んでいます。このほか、半導体検査装置やテストソケットなどを開発・製造・販売しています。
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連21.12 | 39,998 | 8,243 | 8,688 | 8,237 | 215.1 | 65 |
| 連22.12 | 44,321 | 9,225 | 10,423 | 7,530 | 195.7 | 59 |
| 連23.12 | 38,292 | 5,312 | 5,675 | 4,127 | 107.0 | 33 |
| 連24.12 | 55,643 | 12,572 | 12,250 | 8,811 | 228.4 | 70 |
| 連25.12 | 70,173 | 16,542 | 17,100 | 12,063 | 311.5 | 95 |
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金193(19%)
有形固定資産387(39%)
投資有価証券107(11%)
負債
有利子負債65(7%)
純資産
自己資本比率66.7%
配当性向30.5%
利益剰余金459(46%)
損益計算
売上高
営業利益率23.6%
経常利益率24.4%
当期純利益率17.2%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 28 | 55 |
| 固定資産に対する支出 | 70 | 194 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 0 | 0 |
| 配当金の支払 | 13 | 27 |
株価 個人的な購入価額
11,310円
時価総額452,686百万円(11/02)
配当利回り(会社予想)1.57%(11/02)
1株配当(会社予想)178.00円(2026/12)
PER(会社予想)(連)19.06倍(11/02)
PBR(実績)(連)4.80倍(11/02)
EPS(会社予想)(連)593.31(2026/12)
BPS(実績)(連)2,355.45
ROE(実績)(連)20.85%
自己資本比率(実績)(連)66.7%
直近5期の平均EPS:212円
進捗:50%(2Q)
需要・顧客構造(+10%):
2025年12月期の地域別売上高は、日本向けが約7%、韓国向けが約53%、台湾向けが約31%です。韓国と台湾で約84%を占めています。主要顧客はサムスン電子とマイクロン・メモリー・台湾で、売上高に占める割合はそれぞれ49.9%、21.4%。2社で約71%となります。
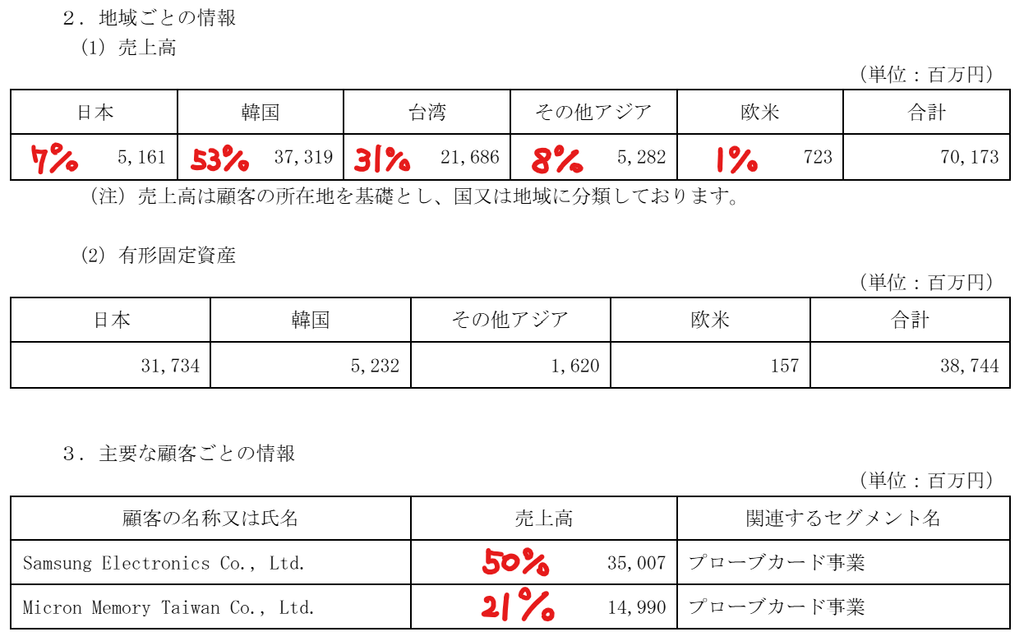
大手メモリーメーカーとの取引は強みですが、特定顧客への依存度が高く顧客の発注削減や調達先の変更による業績への影響も大きいと考えています。
競争環境(+20%):
研究開発活動に66億円(売上高比9.4%)を支出しており、技術による参入障壁が高そうです。
ビジネスモデルの有望性(+40%):
生成AIの成長期待からデータセンター向けの投資が増加しており、日本マイクロニクスの得意とするメモリー需要の増加も期待されており、業績の成長に期待が持てます。
株主優待(+%):なし
個人的な好み(+10%):
自己資本比率が高く財務が安定しています。海外の特定地域・顧客へ売り上げが集中しており、1or0になりかねず、リスクが高いと感じ購入には消極的です。
個人的な目標株価
PER212×14倍=2,968
PBR2,355×0.7倍=1,649
プレミアム2,308×1.1×1.2×1.4×1.1=4,692
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント