アメリカの中間選挙を経て、半導体関連株が大きく下落しています。2026年8月にSBI証券のミニ株でキオクシアを1株購入したのですが、購入価額に対する下落率が50%となりました。1株なので冷静でいられますが、100株購入していようものなら、発狂していたと思います。
2026年の年初から半導体関連株は大幅に上昇していましたが、足元では逆回転して下落しています。私は含み損や塩漬けが大好きな逆張り男なので、「今がチャンスだ!」と思い、半導体関連株のナンピンを続けています。
さて、今回調べたのは石原ケミカルです。
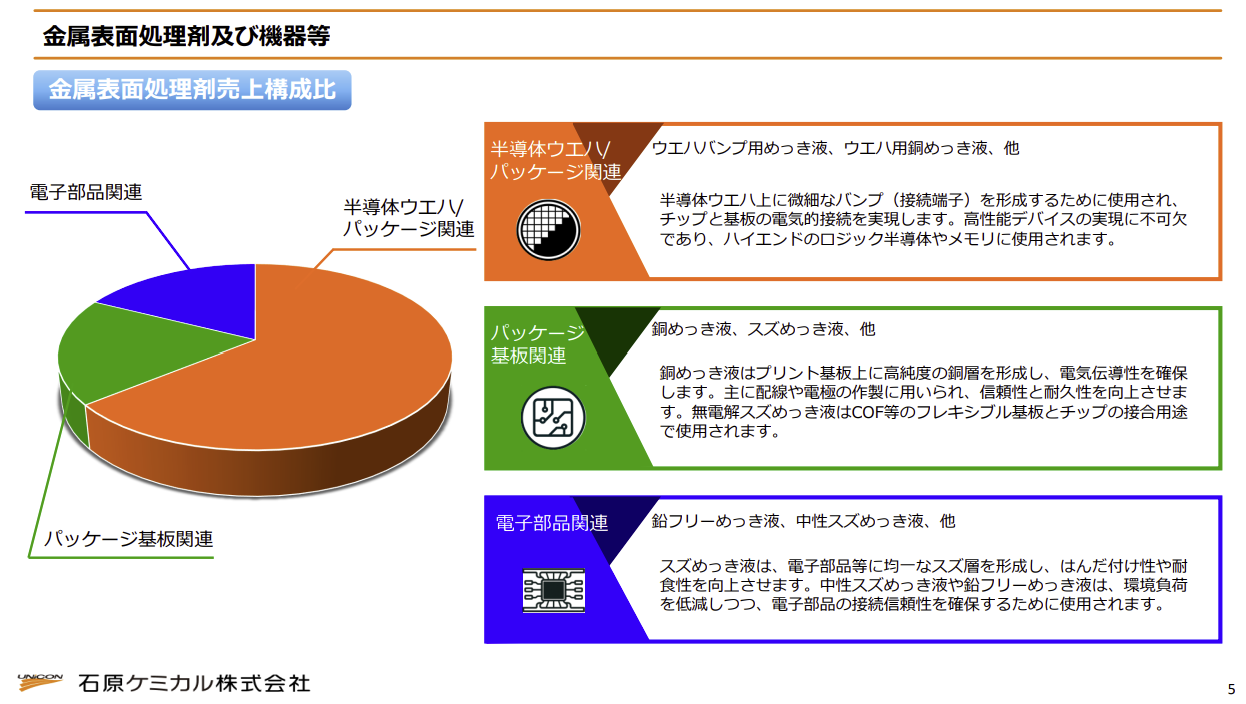
石原ケミカルは、自動車用つや出し剤などで長い歴史を持つ化学メーカーですが、現在は電子部品向けのめっき液を主力事業としています。このめっき液は、AI向けの高性能メモリーや半導体パッケージの製造にも使用されており、半導体関連企業としての成長性に期待が持てます。また、株主優待でQUOカードがもらえる点も魅力的です。滋賀県高島市に主力工場があり、私がよく小鮎釣りに出かける地域なので、親近感を持って調べてみました。
金属表面処理剤の研究開発型メーカー。
先端電子部品向けで台湾に進出。
自動車用化学製品も柱四季報
沿革
1900年 神戸市兵庫区において、石原氏が創業、医薬品、工業薬品の卸小売業を開始
1953年 米国ゼネラルエレクトリック社及びダウコーニング社よりシリコーンを輸入、液状つや出し剤を開発し、楽器・家具用液状つや出し剤「ユニコン」の製造販売を開始
1959年 国産初のクリーム状自動車用つや出し剤の製造販売を開始
1978年 本社製造部門を滋賀県高島市今津町に移転し、滋賀工場を開設
1991年 株式上場
2015年 中国に連結子会社を設立
事業内容
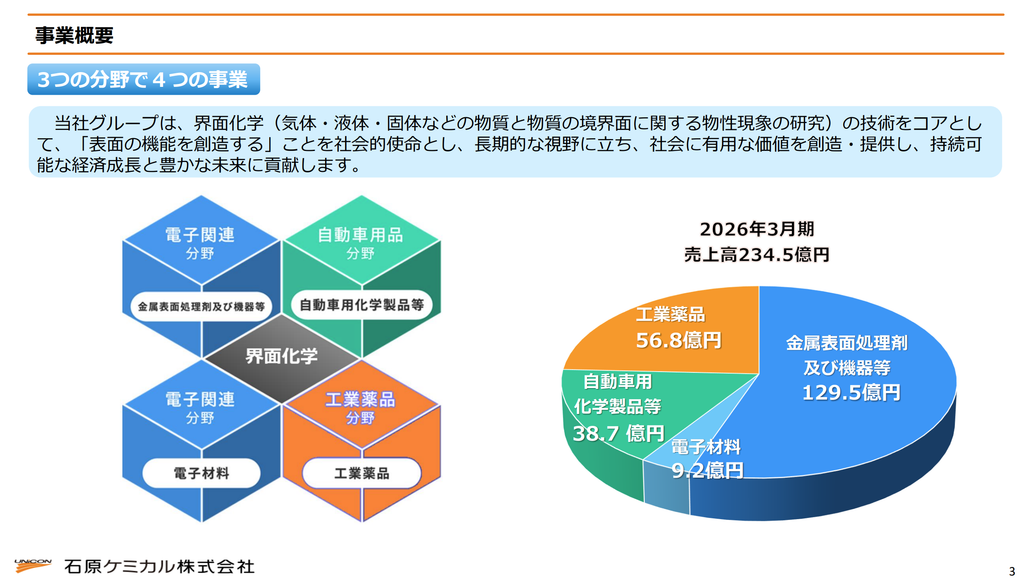
・金属表面処理剤及び機器等:錫及び錫合金めっき液、化成処理液自動管理装置等の製造販売
・電子材料:マシナブルセラミックス及びエンジニアリングプラスチックの加工販売、炭素繊維強化プラスチックの販売
・自動車用化学製品等:自動車用化学製品、溶接用スパッター付着防止剤等の製造販売
・工業薬品:主に工業薬品の仕入販売
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連24.3 | 20,705 | 2,328 | 2,457 | 1,906 | 127.6 | 36 |
| 連25.3 | 23,630 | 3,400 | 3,456 | 2,465 | 173.4 | 40 |
| 連26.3 | 23,450 | 3,841 | 3,994 | 2,969 | 217.3 | 44 |
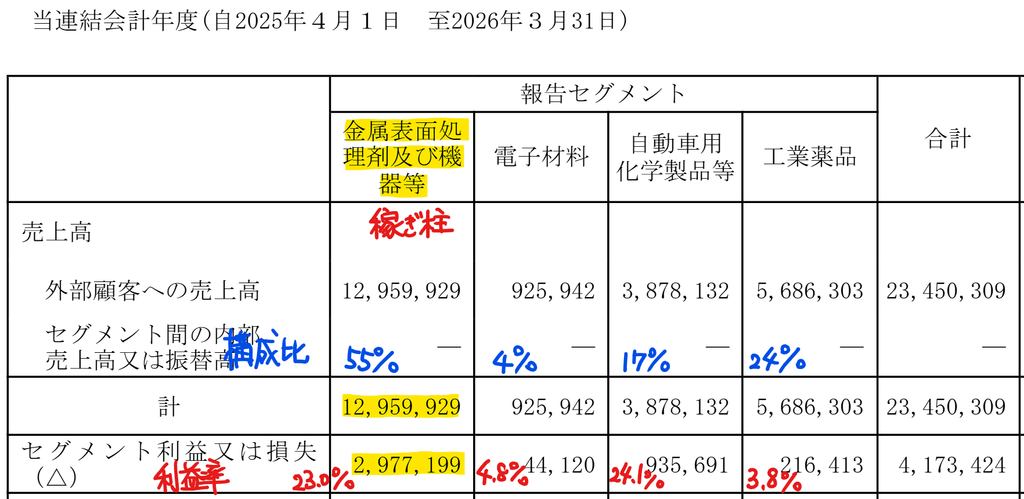
セグメント
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金92(31%)
有価証券34(11%)
有形固定資産58(19%)
投資有価証券24(8%)
負債
有利子負債0
純資産
自己資本比率82.4%
配当性向20.2%
利益剰余金216(72%)
損益計算
売上高
営業利益率16.4%
経常利益率17.0%
当期純利益率12.7%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 5 | 6 |
| 固定資産に対する支出 | 6 | 7 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 31 | 0 |
| 配当金の支払 | 6 | 6 |
株価 個人的な購入価額
2,303(2026.11.6)
時価総額34,899百万円(11/06)
配当利回り(会社予想)2.08%(11/06)
1株配当(会社予想)48.00円(2027/03)
PER(会社予想)(連)10.17倍(11/06)
PBR(実績)(連)1.20倍(11/06)
EPS(会社予想)(連)226.34(2027/03)
BPS(実績)(連)1,924.51
ROE(実績)(連)12.74%
自己資本比率(実績)(連)82.4%
直近5期の平均EPS:152円
通期EPS進捗:57%(2Q)
需要・顧客構造(▲10%):
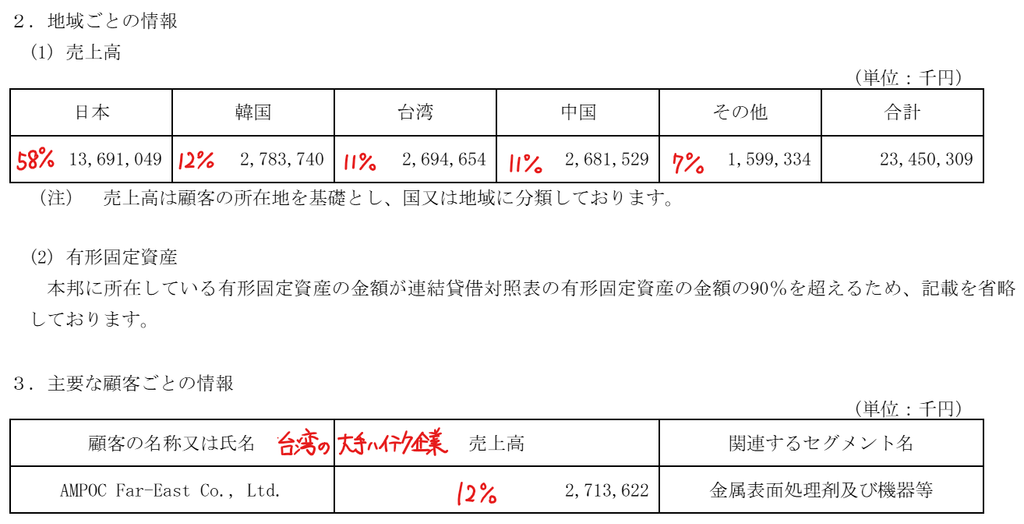
国内売上比率は58%であり、台湾の大手ハイテク企業向けの売上比率が12%あります。
石原ケミカルは、従来は自動車用化学製品や工業薬品、電子部品向けめっき液など、幅広い事業を展開することで、需要変動の影響を分散していました。
しかし、近年は半導体向けめっき液の売上高・利益が大きく増加しており、半導体市場への依存度が高まっていると考えられます。半導体市場は成長性が高い一方、シリコンサイクルと呼ばれる好不況の波が大きい業界であり、業績変動は大きそうです。
競争環境(+10%):
石原ケミカルは研究開発活動に年間約13億円を投じており、全従業員の3分の1程度を研究開発人員に充てるなど、技術開発を重視しています。主力製品であるスズ及びスズ合金めっき液は、国内トップシェアを誇り、業界専門メディアによると国内市場の約60%を占めています。金属表面処理剤の競合企業には、上村工業(4966)、JCU(4975)、日本高純度化学(4973)などがあります。また、電子基板向け表面処理薬品を手掛けるメック(4971)も関連企業として挙げられます。
めっき液は半導体や電子部品の接合品質に関わる重要な材料であり、製造工程で一度採用されると、他社製品への切り替えには品質評価や製造条件の見直しが必要になります。そのため、顧客との継続的な取引関係が競争優位につながると考えられます。
ビジネスモデルの有望性(+30%):
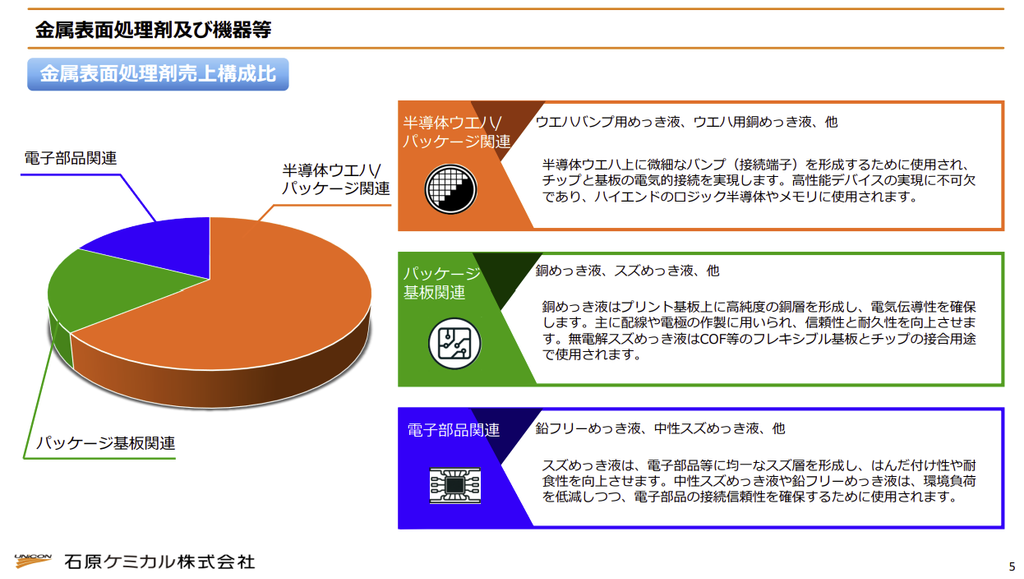
石原ケミカルは、半導体ウエハ向けのバンプ形成用めっき液を展開しており、HBM(広帯域メモリー)向けにも採用実績があることから、今後の成長に期待が持てます。HBMは、AIサーバーに搭載される高性能半導体に用いられるメモリーであり、AI市場の拡大に伴って需要の増加が期待されています。半導体の高性能化や高密度実装が進むほど、微細な接続端子を形成するめっき技術の重要性が高まります。
株主優待(+15%):
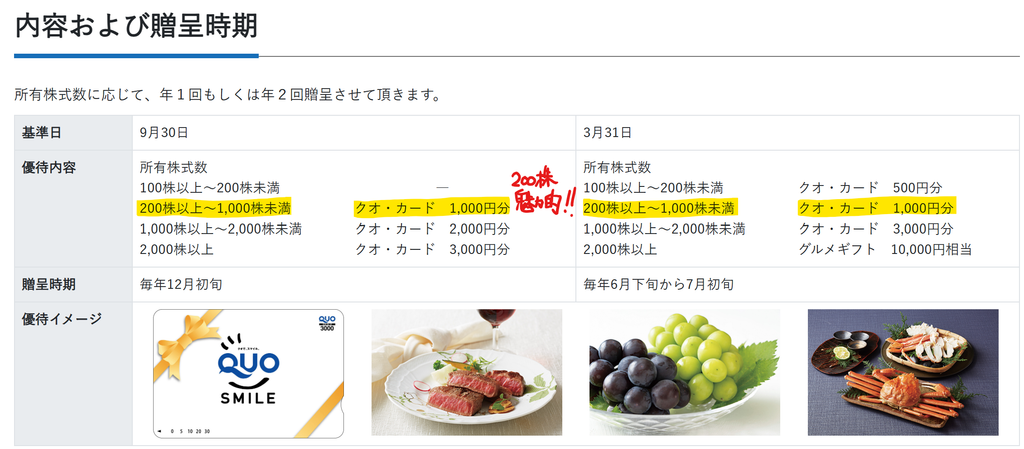
持株数に応じてクオ・カードなどの優待品がもらえます。200株保有で3・9月に1,000円分のクオ・カードがもらえて、200株の優待利回りが最も高いので、石原ケミカルを購入するならば200株保有しようと思います。
個人的な好み(+20%):
自己資本比率が82%と極めて高く、現金預金+有価証券+投資有価証券を合わせると資産比61%を占めており財務が優良です。
1つ気になるのが、石原ケミカルの2026年3月期の平均年収は652万円と、競合する上村工業や日本高純度化学と比較して200万円程度低い水準にあります。スクリーン、東京エレクトロン、ディスコ、アドバンテストなどは1,000万円超が普通なので見劣りします。
石原ケミカルは特定の創業家が経営を支配するオーナー企業ではなく、株主還元にも積極的です。それだけに、従業員への利益還元が相対的に少ないことが気になります。
今後、HBMなどの先端半導体向け製品を拡大するには、優秀な研究開発人材の確保が欠かせません。単体従業員243人の平均年収を200万円引き上げたとしても、年間の給与負担増加額は約4.9億円です。財務基盤が強固な同社にとって、段階的な賃上げを検討する余地は十分あると考えます。また、神戸本社の研究開発環境についても、さらなる充実を期待したいところです。現在は本社と神戸工場の2拠点で研究開発を行っていますが、今後の事業拡大を見据え、より広い研究開発施設への投資も選択肢になると思います。
給与水準や研究開発環境の改善によって優秀な人材を確保し、将来の競争力を高めることが、長期的には株主価値の向上にもつながるのではないでしょうか?
個人的な目標株価
PER152×14倍=2,128
PBR1,925×0.7倍=1,348
プレミアム1,738×0.9×1.1×1.3×1.15×1.2=3,086
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
過去のブログ
以上

コメント