最近、半導体関連銘柄の株価が低調に推移しています。11月3日に控えるアメリカの中間選挙が影響しているのでしょうか?
投資先として米国株は有望であり、世界中から資金が集まっています。しかし、個人的には米国株投資に嫌気を感じつつあります。
米国政府はエネルギー価格の高騰を受け、ロシア産軽油の輸入制裁を一時的に緩和しました。ロシアのバルト海沿岸にあるプリモルスク港から出航した軽油約4万トンは、中間選挙後の11月7日にニューヨークへ到着する予定です。
トランプ大統領はプーチン大統領との電話会談で軽油の供給に合意したと発表しています。
ウクライナへの侵略戦争を続けるロシアに経済的利益をもたらしかねない対応であり、残念に感じます。また、イランへの攻撃に伴う資源価格の上昇も、資源輸出国であるロシアに有利に働く側面があります。
2016年の米国大統領選挙では、ロシアによる選挙介入が問題となりました。あれから10年が経過しましたが、今回の制裁緩和についても、ロシアへの利益供与という観点からもっと議論されてもよいのではないでしょうか。
さらに、トランプ大統領やその家族が関与する暗号資産ビジネスについても、政治と私的利益の関係に不公正感を抱いています。
企業の収益力とは別の問題ですが、こうした政治的な不信感から、米国株への投資には以前ほど積極的になれません。
中間選挙で共和党が敗北すれば、政策運営の不透明感から半導体関連株にも影響が及ぶかもしれません。ただ、半導体需要そのものが失われるわけではなく、株価下落は買い増しのチャンスにもなります。
今回は、プリント配線板メーカーのメイコーを調べました。
プリント配線板製造で国内上位。
車載用とスマホ用が2本柱。
中国とベトナムに量産工場持つ四季報
沿革
1975年 プリント配線板の製造および販売を目的として設立
1980年 多層プレス機を導入し多層板の製造を開始
2004年 株式上場
2008年 日本ビクターのサーキット事業を買収
2026年 株式取得により長野FCLコンポーネントをメイコーエレクコンポーネントとして子会社化
事業内容
電子回路基板等の設計、製造販売及びこれらの付随業務の電子関連事業
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連24.3 | 179,458 | 11,660 | 14,267 | 11,310 | 428.7 | 68 |
| 連25.3 | 206,806 | 19,083 | 18,763 | 14,924 | 569.5 | 88 |
| 連26.3 | 240,574 | 24,572 | 26,488 | 19,782 | 758.6 | 115 |
セグメント
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金8%
有形固定資産1,749(52%)
のれん43(1%)
投資有価証券68(2%)
長期貸付金16(1%)
負債
有利子負債1,606(48%)
純資産
自己資本比率40.6%
配当性向15.2%
利益剰余金747(22%)
損益計算
売上高
営業利益率10.2%
経常利益率11.0%
当期純利益率8.3%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 125 | 137 |
| 固定資産に対する支出 | 246 | 500 |
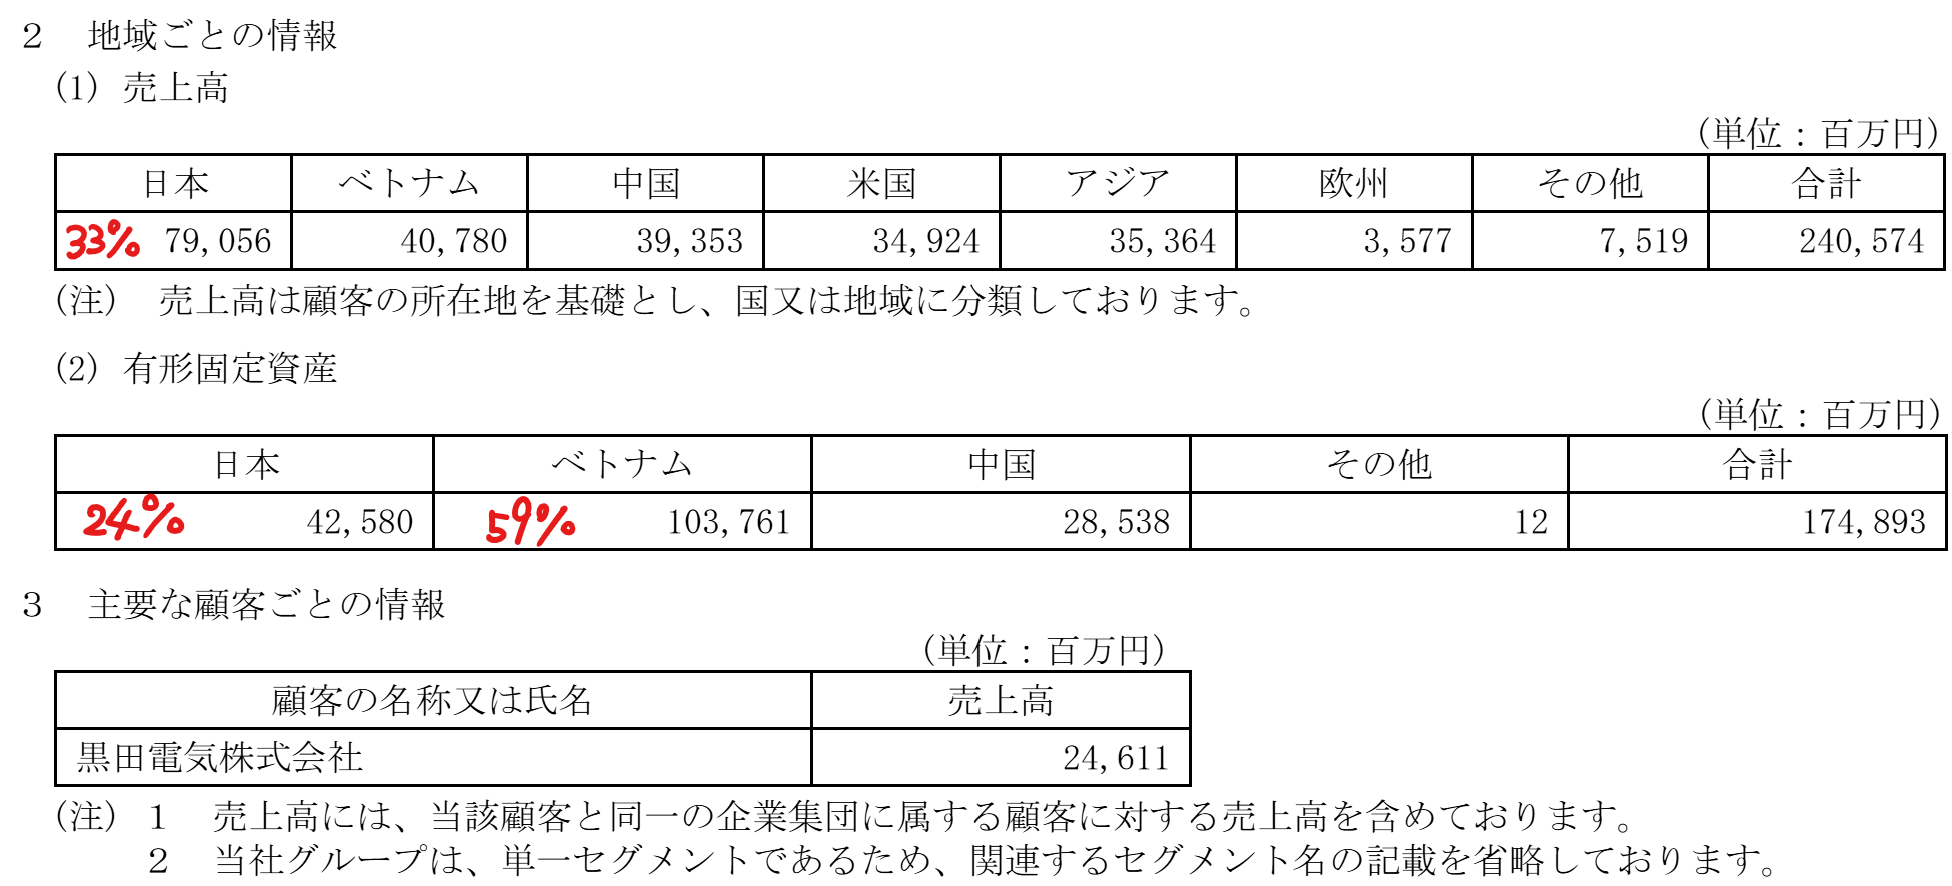
ベトナムへの巨額投資は合理的なのか?メイコーはベトナムに大規模な製造拠点を構え、従業員数もグループ全体の過半数を占めています。プリント配線板の製造は、穴あけ、露光、めっき、積層などに高額な設備を必要とする設備集約型のビジネスです。ただし、工程間の搬送、検査、品質管理などでは多くの人員も必要となるため、ベトナムの低い人件費が競争力につながっていると考えられます。
一方、これほど設備集約型の事業であれば、日本国内に最新鋭の自動化工場を建設する方が合理的ではないかとも感じます。
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 0 | 0 |
| 配当金の支払 | 24 | 27 |
株価 個人的な購入価額
18,400円(2026.10.23)
時価総額493,181百万円(10/23)
配当利回り(会社予想)0.87%(10/23)
1株配当(会社予想)160.00円(2027/03)
PER(会社予想)(連)17.49倍(10/23)
PBR(実績)(連)3.33倍(10/23)
EPS(会社予想)(連)1,051.95(2027/03)
BPS(実績)(連)5,530.67
ROE(実績)(連)16.18%
自己資本比率(実績)(連)40.6%
直近5期の平均EPS:508円
進捗:15%(1Q)
需要・顧客構造(+5%):
プリント配線板は車載向けとスマホ向けで7割近くを占めています。車もスマホも景気によって需要が大きく左右されるため、業績の変動が大きそうです。
競争環境(+20%):
プリント配電板は、メイコー・日本シイエムケイ・イビデン・京セラなどの企業が扱っています。メイコーは車載・産業機器向け多層基板に強みがあります。研究開発活動に84億円支出しており、技術力による競争力を有しています。ベトナムでの生産拠点を有しており、コスト競争力も高そうです。
ビジネスモデルの有望性(+20%):
生成AIの普及によって、AIサーバーやデータセンター向けの高性能基板需要が拡大しています。メイコーもAIサーバー向け高多層基板などの開発を進めており、今後の成長が期待できます。また、ミリ波レーダー向け基板技術も有しており、自動運転や産業機器の高度化による需要拡大にも期待が持てます。
AIがロボットや自動車などの物理的な機器を制御する「フィジカルAI」が普及すれば、センサーや制御装置に搭載される基板需要も増加すると思います。
株主優待(+%):なし
個人的な好み(▲10%):
YouTubeチャンネルでプリント基板の解説をしており、分かりやすく親近感を持ちました。ただ、自己資本比率が4割台と少し物足りなさを感じます。設備投資が非常に大きく、有利子負債も多いため、景気後退時の財務負担が気になります。単元もかなり高く、購入には消極的です。
個人的な目標株価
PER508×14倍=7,112
PBR5,531×0.7倍=3,872
プレミアム5,492×1.05×1.2×1.2×0.9=7,473
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント