秋になってきて、少し気持ちが落ち込んでいます。私はメンタルが季節の影響を受けやすく、日照時間が短くなるにつれてネガティブ思考になり、人に会いたくなくなったり、ふさぎ込みやすくなったりします。サラリーマンとして、納得できない仕事でも簡単には拒否できない自分が悲しくなることもあります。仕事について考え始めると、逃げ場のないような気持ちになることもあります。
一方、企業分析は良い息抜きになります。知らない会社やビジネスを調べていると、「こんな会社があったのか」と思うことがあります。半導体という一つのジャンルだけを見ても、材料、製造装置、検査、パッケージなど、非常に多くの企業があります。仕事で思い詰めるよりも、知らない企業を調べることで気持ちを少しでも晴らしていこうと思います。
今回は住友ベークライトです。
住友ベークライトは、私が尼崎に住んでいた頃から名前を知っていた会社です。尼崎には大きな工場があり、「樹脂を作っている大きな会社」というイメージを持っていました。ところが調べてみると、半導体関連材料で世界トップクラスのシェアを持つ企業であることが分かりました。
住友系の樹脂加工大手。
半導体向け封止材料で世界首位。
車向けの高機能樹脂や医療関連製品も四季報
沿革
1932年 三共よりフェノール系合成樹脂事業を継承し日本ベークライトを設立
1938年 合成樹脂工業所設立(のちに塚口工場開設し、住友化工材に社名変更)
1955年 日本ベークライトと住友化工材工業が合併して住友ベークライトとなる
2019年 川澄化学工業と資本業務提携契約を締結、持分法適用会社化
2025年 AGCよりポリカーボネート事業を買収
2026年 京セラと同社のケミカル事業の一部を承継する新設会社の株式譲渡契約を締結
事業内容
・半導体関連材料:
半導体封止用エポキシ樹脂成形材料、半導体用感光性材料、半導体用ボンディングペースト、半導体基板材料
・高機能プラスチック:
工業用樹脂、成形材料、成形品、積層板、航空機部品
・クオリティオブライフ関連製品:
医療機器および医薬品、産業機能性材料、フィルム・シート、防水シート関連、診断薬およびバイオ関連製品
・その他:
試験・研究の受託、基礎研究の受託
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| ◇24.3* | 287,267 | 27,200 | 31,489 | 21,831 | 233.7 | 75 |
| ◇25.3 | 304,773 | 24,792 | 28,614 | 19,281 | 208.9 | 95記 |
| ◇26.3 | 319,867 | 35,478 | 38,842 | 28,014 | 319.5 | 110 |
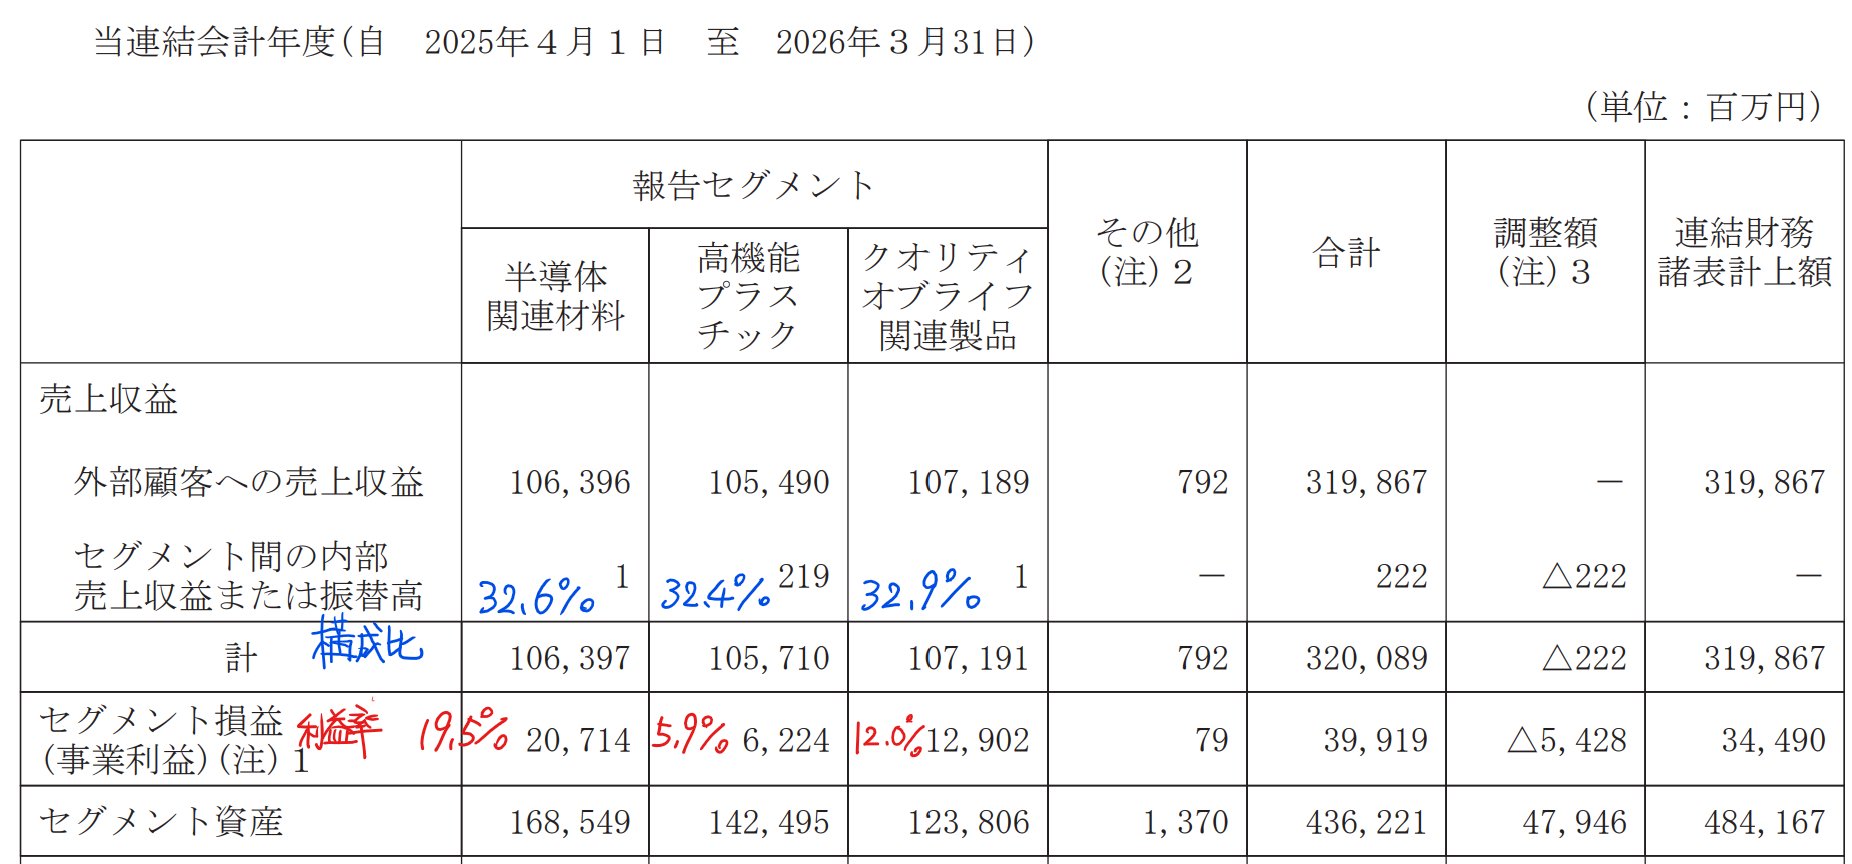
セグメント
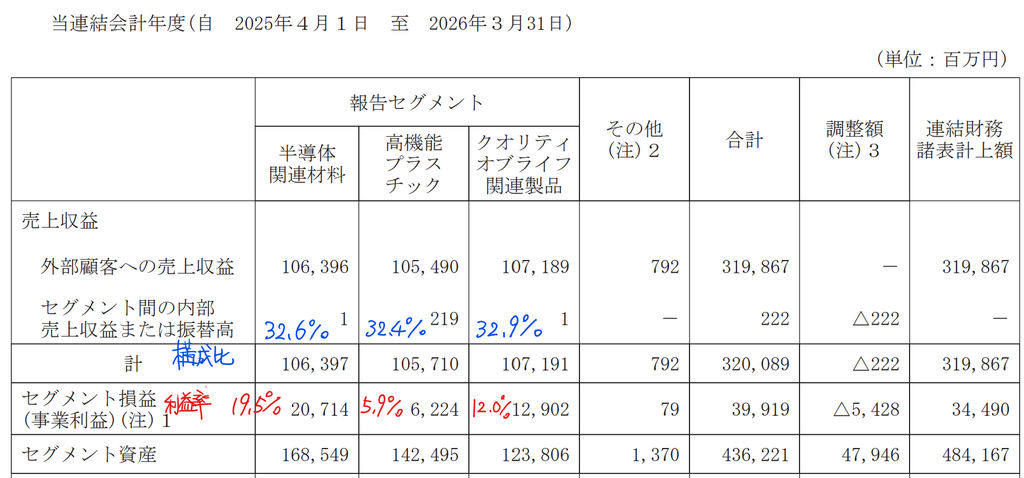
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金及び現金同等物1,248(26%)
有形固定資産1,326(27%)
のれん32(1%)
負債
有利子負債274(6%)
純資産
自己資本比率71.7%
配当性向34.4%
利益剰余金1,881(39%)
損益計算
売上高
営業利益率11.1%
当期純利益率8.9%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 140 | 143 |
| 固定資産に対する支出 | 156 | 154 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 200 | 0 |
| 配当金の支払 | 79 | 88 |
株価 個人的な購入価額
8,134円(2026.9.28)
時価総額717,824百万円(15:30)
配当利回り(会社予想)1.48%(15:30)
1株配当(会社予想)120.00円(2027/03)
PER(会社予想)(連)25.04倍(15:30)
PBR(実績)(連)1.99倍(15:30)
EPS(会社予想)(連)324.84(2027/03)
BPS(実績)(連)4,097.18
ROE(実績)(連)8.78%
自己資本比率(実績)(連)71.7%
直近5期の平均EPS:234円
進捗:38%(1Q)
需要・顧客構造(+5%):
半導体関連材料、高機能プラスチック、クオリティオブライフ関連製品の3事業を有しており、売上規模は同じくらいです。半導体関連は半導体の周りの樹脂素材を製造しており、半導体の生産に応じて業績変動が大きそうです。高機能プラスチックも自動車や飛行機や産業機械向けに使われており、景気の影響を大きく受けます。一方、クオリティオブライフは日常生活で使用する素材も多く、業績は安定していそうです。
競争環境(+30%):
住友ベークライトの大きな強みは、半導体封止材です。同社によれば、半導体封止材で世界約40%のシェアを持ち、長年にわたって高いシェアを維持していることは大きな強みだと思います。
競合企業としてはレゾナックなどが挙げられます。半導体は微細化や高性能化だけでなく、2.5D・3Dパッケージなど後工程の高度化も進んでいます。そのため、単純に「樹脂を安く作れるか」ではなく、熱、反り、信頼性などを含めた材料設計が重要になります。住友ベークライトもMUF(モールドアンダーフィル)や顆粒封止材など先端パッケージ向け材料の採用を進めており、GPUなどの先端パッケージ向けには液状封止材のサンプル出荷も開始しています。
高機能プラスチックについては、三菱ケミカルグループ、東レ、帝人、日東電工、ポリプラスチックスなど、用途ごとに競合企業が存在します。こちらは半導体封止材ほどの独占的なポジションではなく、競争の激しい分野だと思います。
ビジネスモデルの有望性(+40%):
住友ベークライトで特に注目しているのが、AI半導体の高性能化によって生まれる材料需要です。AI向け半導体では処理能力の向上だけでなく、発熱への対応も重要になります。
住友ベークライトは2026年に京セラのケミカル事業の一部を取得し、京セラが持つ独自の高放熱技術やメモリー分野の強みを取り込みます。会社側も、AIデータセンター用途などでプレゼンスを高めることを狙っており、半導体封止材とボンディングペーストなどを組み合わせた提案力の強化を進めています。
さらに、AGCから取得したポリカーボネート事業では、データセンター向けの「ツインカーボ」などにも注力しています。半導体そのものだけでなく、AIデータセンターを取り巻く材料需要にも事業領域を広げています。
住友ベークライトは、AI半導体そのものを作る会社ではなく、AI半導体の高性能化によって必要となる封止・放熱・接着などの材料を提供する会社というところが面白いと感じました。
株主優待(+%):なし
個人的な好み(+10%):
自己資本比率が70%を超えており、財務が安定している点が好みです。また、半導体そのものを作る会社ではありませんが、半導体の高性能化に伴って必要となる材料を提供しています。世界トップシェアを持つ封止材を中心に、AI半導体、車載半導体、医療など複数の成長分野に関わっていることも面白いと思います。
尼崎に住んでいた頃は「大きな樹脂工場がある会社」という認識でしたが、調べてみると世界の半導体産業を支える材料メーカーでした。こういう「身近にあった会社を調べてみたら、実はすごい会社だった」という発見が、企業分析の面白いところなのだと思います。
個人的な目標株価
PER234×14倍=3,276
PBR4,097×0.7倍=2,868
プレミアム3,072×1.05×1.3×1.4×1.1=6,458
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上

コメント