半導体銘柄の風見鶏として、SBI証券のS株(単元未満株)で「半導体」と名の付く銘柄を一通り購入しました。
これまで半導体関連株は大きく値上がりしてきました。アドバンテストやレーザーテックなどは、1株でも数万円の資金が必要です。少額投資とはいえ、株価の変動が資産全体に与える影響も無視できません。足元では半導体関連株の株価が下落し、絶賛含み損を抱えている状態です。塩漬け・ナンピンのチャンスと考えると、わくわくしてきます。
さて、千葉において半導体のフォトレジスト用感光性材料を製造する東洋合成工業を調べました。
半導体や液晶のフォトレジスト用感光性材料を製造。
化成品は高純度溶剤、香料材料などが柱四季報
沿革
1954年 麻酔薬などの医薬品用化学製品(トリクロールエチレン、塩素酸バリウム)の製造ならびに精製を目的として設立
1963年 千葉県市川市に新工場竣工、工場移転、酢酸エステル製造開始
1981年 本社工場内に感光性材料製造施設完成、感光材の製造開始
2000年 株式上場
2013年 兵庫県淡路島市に淡路工場竣工
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 単24.3 | 31,956 | 3,512 | 3,393 | 2,396 | 302.0 | 40 |
| 単25.3 | 38,665 | 4,103 | 3,997 | 3,279 | 413.2 | 45記 |
| 単26.3 | 41,956 | 3,668 | 3,592 | 2,692 | 339.3 | 40 |
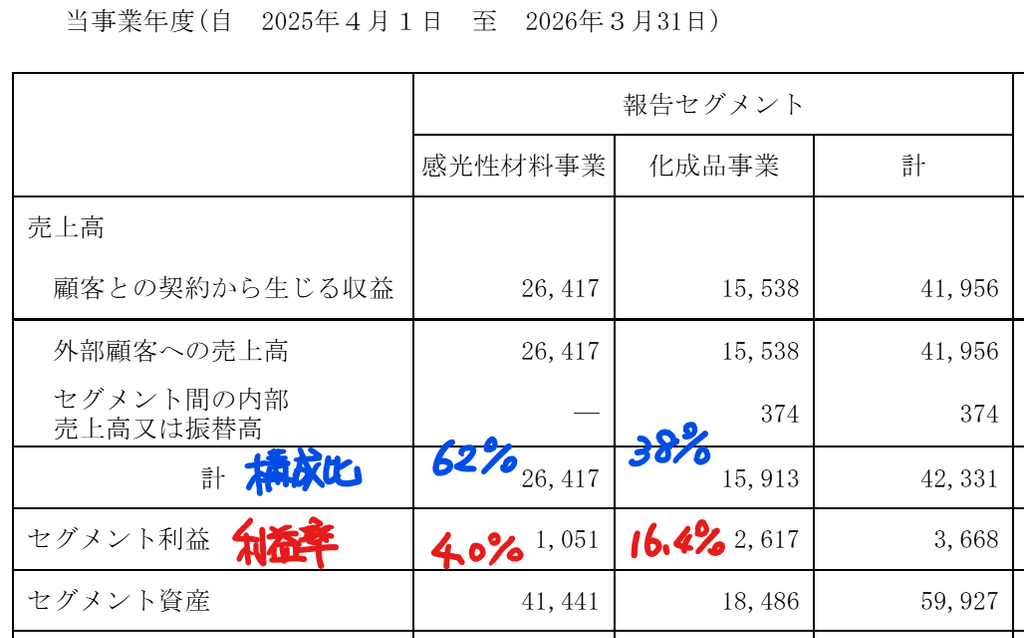
セグメント
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金37(6%)
有形固定資産373(56%)
投資有価証券12(2%)
負債
有利子負債271(41%)
純資産
自己資本比率41%
配当性向11.8%
利益剰余金239(36%)
損益計算
売上高
営業利益率8.7%
経常利益率8.6%
当期純利益率6.4%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 37 | 51 |
| 固定資産に対する支出 | 118 | 48 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 0 | 0 |
| 配当金の支払 | 3 | 4 |
株価 個人的な購入価額
8,650円(2026.10.24)
時価総額70,440百万円(10/23)
配当利回り(会社予想)0.58%(10/23)
1株配当(会社予想)50.00円(2027/03)
PER(会社予想)(単)18.07倍(10/23)
PBR(実績)(単)2.38倍(10/23)
EPS(会社予想)(単)478.79(2027/03)
BPS(実績)(単)3,630.96
ROE(実績)(単)10.30%
自己資本比率(実績)(単)41.0%
直近5期の平均EPS:394円
進捗:34%(1Q)
需要・顧客構造(▲5%):
感光性材料事業では、AI関連需要を背景に先端フォトレジスト向け材料の販売が増加しています。化成品事業でも、高純度溶剤が生成AIの普及に伴う需要拡大の恩恵を受けています。国内売上比率70%と高く、信越化学工業向けの売上比率が16%を占めます。
半導体は市況サイクルによって需要が大きく増減するので、業績の変動は大きそうです。
競争環境(+30%):
フォトレジスト市場では、信越化学工業、住友化学、富士フイルムホールディングス、JSR、東京応化工業など、日本企業が高い競争力を持っています。
ただし、東洋合成工業はフォトレジストそのものを製造するメーカーとは異なり、フォトレジストに使われる感光性材料などを供給する立場です。信越化学工業向けの販売実績もあり、半導体材料のサプライチェーンに組み込まれています。
半導体向け材料は、高純度化や品質の安定性が求められます。製造工程で材料を変更する場合には、品質評価や認証などが必要になるため、単純に価格だけで供給先を切り替えられるとは限りません。
半導体関連はスイッチングコストが高く、技術と歴史による東洋合成の競争力は高そうです。
ビジネスモデルの有望性(+30%):
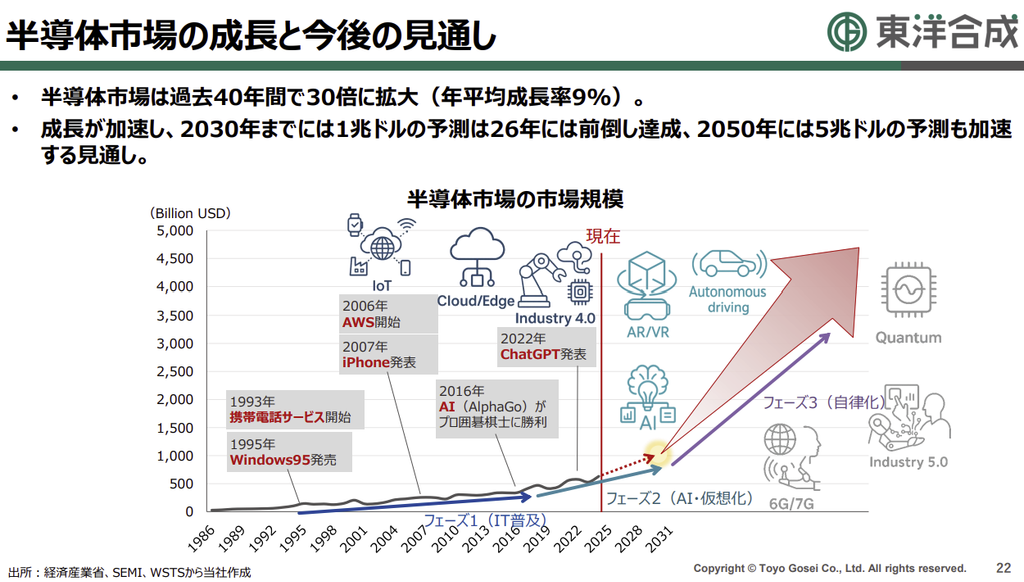
感光性材料事業が属する半導体市場は過去40年間で30倍に拡大(年平均成長率9%)しました。2026年には1兆ドルを達成し、2050年に5兆ドルの予測もあり、成長の加速に期待が持てます。
株主優待(+2%):
500株で3,000円相当の千葉県、淡路島特産物がもらえます。今の株価で4百万円以上の資金が必要なのでかなりハードルが高いです。
個人的な好み(▲5%):
東洋合成工業は、新たな感光性材料工場の建設や新事業用地の取得、出荷能力の増強など、積極的な設備投資を進めています。
需要が拡大している局面では、先行して生産能力を増強することで、将来の成長を取り込める可能性があります。
一方、半導体市場が減速した場合には、設備が十分に稼働しなくても減価償却費などの固定費が発生します。借入金も多いため、需要の減少と金利負担の増加が重なれば、利益やキャッシュフローを圧迫する可能性があります。自己資本比率は41%と少し物足りなさを感じています。
個人的な目標株価
PER394×14倍=5,516
PBR3,631×0.7倍=2,542
プレミアム4,029×0.95×1.3×1.3×1.02×0.95=6,268
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント