半導体関連企業を調べていると、利益率が高く、直近10年ほどの業績も好調な会社が多く、非常に魅力的に見えます。では、こうした成長分野に属する優良企業を買えば、今後の株価も上昇していくのでしょうか?
私はそう単純ではないと考えています。
株価は、その企業の業績や成長性をある程度織り込んだうえで形成されています。特に半導体関連企業は市場から注目されており、証券アナリストなども熱心に企業分析を行っています。そのため、「良い会社だから株価も上がる」と考えるのではなく、現在の株価にどこまで将来の成長が織り込まれているのかを見る必要があります。そんな中、半導体関連の投資信託の目論見書を見ていて知ったのが扶桑化学工業です。扶桑化学工業は、食品添加物などに使われるリンゴ酸と、半導体ウエハの研磨に使われる超高純度コロイダルシリカという、一見するとかなり異なる事業を持っています。調べてみると、両事業とも高い競争力を持っていることが分かりました。
さらに、2026年9月時点の株価を見ると、利益成長を考慮しても極端な割高感は感じません。今回は扶桑化学工業について調べてみました。
半導体ウエハ研磨剤で主原料の超高純度コロイダルシリカ、リンゴ酸で世界シェア首位級
四季報
沿革
1957年 大阪市淀川区野中に帝国製薬大阪工場を独立させ、扶桑化学工業を設立
1962年 食品添加物「リンゴ酸」の製造開始
1986年 「クエン酸」の製造開始
1987年 電子材料「コロイダルシリカ」の試験生産開始
2001年 株式上場
2003年 藤沢製薬工業より国内化成品事業及び米国子会社PMPの全株式を買収
2014年 三井化学より有機酸事業を承継し、無水マレイン酸・フマル酸の販売を開始
2023年 鹿島事業所の超高純度コロイダルシリカ製造設備が完成
事業内容
・ライフサイエンス事業
(果実酸類、有機酸類)
リンゴ酸、クエン酸、グルコン酸等の果実酸類および無水マレイン酸等の有機酸を中心に製品構成しています。果実酸類は飲料、加工食品に使用する酸味料、pH調整剤、酸化防止剤等の食品分野での用途を中心に、洗剤、化粧品、表面処理剤、コンクリート用混和剤、電子機器等の工業分野での用途に至るまで幅広く使用
(応用開発商品)
果実酸等の当社グループ製品を原料として、食品分野、工業分野に幅広く用途開発する商品であり、① 麺食品の品質改良剤、② 加工食品の日持ち向上剤、③食品製造メーカーにおけるトータル・サニテーション、④ 金属加工の改善等
・電子材料事業
(電子材料)
研磨剤原料用途として利用されている超高純度コロイダルシリカを中心に製品構成。この製品は、半導体業界を中心に需要があり、微細化、高集積化される次世代半導体集積回路の製造に必要なCMP(化学的機械的平坦化)スラリーにも対応。
(機能性化学品)
プラスチック、塗料の添加剤および香料、化粧品の原料としての用途に使用される樹脂添加剤や、精密化学薬品製造の技術を活かしたファインケミカルを販売。
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連24.3* | 58,970 | 11,083 | 11,883 | 8,343 | 78.9 | 22 |
| 連25.3* | 69,501 | 16,230 | 16,561 | 11,622 | 109.9 | 24.3 |
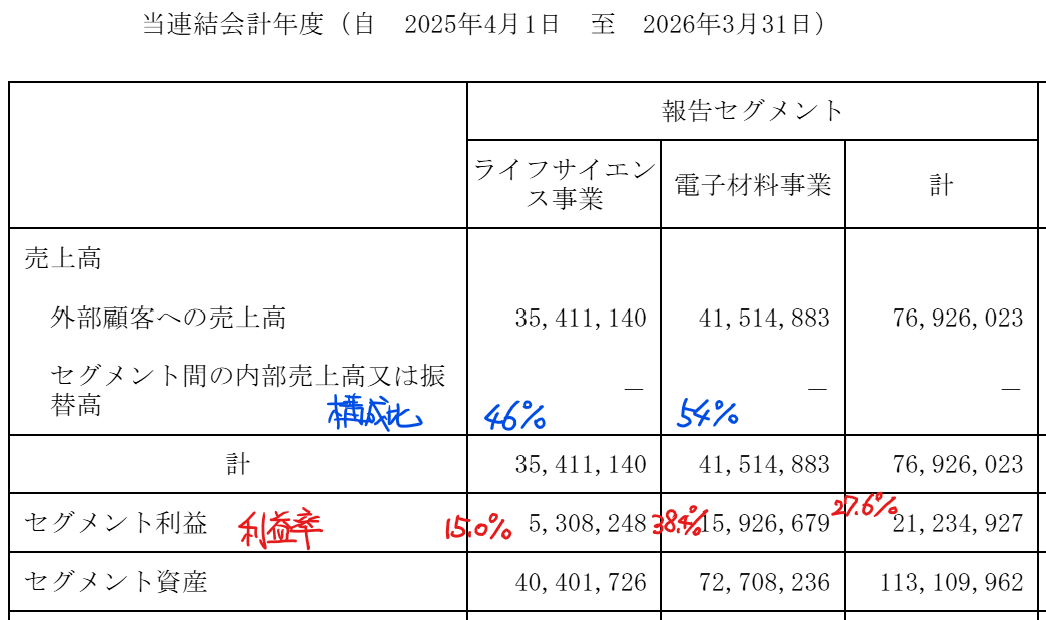
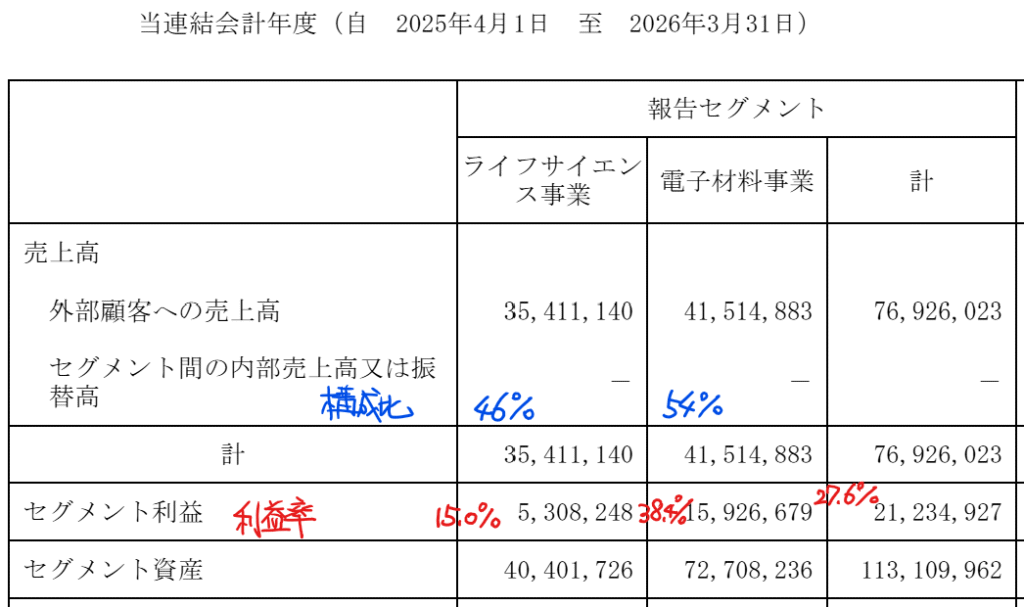
| 連26.3* | 76,926 | 18,850 | 19,573 | 14,311 | 135.3 | 27.3 |
セグメント
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金410(27%)
棚卸資産184(12%)
有形固定資産645(42%)
負債
有利子負債169(11%)
純資産
自己資本比率77%
配当性向20.2%
利益剰余金1,029(68%)
損益計算
売上高
営業利益率24.5%
経常利益率25.4%
当期純利益率18.6%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 83 | 109 |
| 固定資産に対する支出 | 201 | 101 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 6 | 2 |
| 配当金の支払 | 24 | 28 |
株価 個人的な購入価額
2,977円(2026.9.18)
時価総額317,149百万円(09/18)
配当利回り(会社予想)0.94%(09/18)
1株配当(会社予想)28.00円(2027/03)
PER(会社予想)(連)16.40倍(09/18)
PBR(実績)(連)2.56倍(09/18)
EPS(会社予想)(連)181.48(2027/03)
BPS(実績)(連)1,162.65
ROE(実績)(連)12.94%
自己資本比率(実績)(連)77.0%
直近5期の平均EPS:112円
進捗:35%(1Q)
需要・顧客構造(+5%):
ライフサイエンス事業は飲料や食品などに使用されており、半導体のような大きな景気循環の影響を受けにくい需要が期待できます。また、長年の製造実績や顧客との関係を考えると、簡単に他社製品へ置き換えられるものではないと考えています。
一方、電子材料事業は半導体市場の影響を受けます。超高純度コロイダルシリカは半導体ウエハの製造工程で使用されるため、シリコンサイクルによって需要が変動する可能性があります。研磨剤は半導体生産量に使用量が比例するため、半導体製造装置メーカー以上に業績変動が大きいと思います。
競争環境(+60%):
扶桑化学工業は、リンゴ酸・クエン酸などの果実酸を幅広く手掛ける国内唯一の果実酸総合メーカーです。なかでもリンゴ酸は世界でも大きなシェアを持ち、クエン酸やグルコン酸でも高い競争力を有しています。
電子材料事業では、超高純度コロイダルシリカがシリコンウエハの最終研磨用途で世界トップシェアを有しています。食品と半導体という全く異なる市場で、高い競争力を持つ製品を展開していることは大きな特徴です。
ビジネスモデルの有望性(+30%):
ライフサイエンス事業では、アメリカでの事業拡大を進めています。食品関連という安定した市場を基盤としながら、これまで培ってきた技術力を活用して海外市場を開拓できれば、さらなる成長につながる可能性があります。
電子材料事業では、超高純度コロイダルシリカの増産に向けた設備投資を進めています。半導体の微細化・高集積化が進む中で、研磨工程に使用される材料の重要性も高まっています。
一方で、ここには大きなリスクもあります。
「半導体市場が成長する」ことを前提に設備を増強したにもかかわらず、半導体生産が想定ほど伸びなかった場合です。高シェア企業だからこそ、市場成長を取り込める一方、市場の変動も大きな影響を与えることになります。能力供給量増強により、その影響規模が従来よりも拡大してしまう所に不安を感じます。
株主優待(+%):なし
個人的な好み(+20%):
自己資本比率が高く、ネットキャッシュが潤沢であり財務が盤石です。高い利益水準を直近5期でも維持しており、魅力を感じます。食品と半導体の事業ポートフォリオを考えてみても、魅力ある会社だと感じており、積極的に購入したいです。
個人的な目標株価
PER112×14倍=1,568
PBR1,163×0.7倍=814
プレミアム1,191×1.05×1.6×1.3×1.2=3,121
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント