埼玉県の秩父に渓流釣りに行ったとき、アルバックの子会社であるアルバック成膜が秩父に工場を有していることを知りました。秩父というと自然豊かな山間部というイメージがありますが、人工衛星を製造するキヤノン電子など、精密機器や電子部品に関わる技術力の高いメーカーも立地しています。
アルバック成膜も、フラットパネルディスプレイ用や半導体用のマスクブランクス、ガラスMEMSなどを製造しています。半導体関連は長期的な成長が期待される分野です。その一方で、アルバックの株価は半導体製造装置メーカーの中では比較的割安に見えたため、調べてみることにしました。
真空技術を中核に半導体や有機EL含むFPDの製造装置を展開。
スパッタリング装置で有力
沿革
1952年 各種真空装置の輸入販売を目的として創業
1956年 株式会社東洋精機真空研究所を合併し、尼崎工場として真空化学装置及び真空ポンプ等の規格品の製造に着手
1985年 核融合臨界プラズマ実験装置の真空排気系を納入
2003年 工業用インクジェット装置を製造・販売している会社を取得
2004年 株式上場
2015年 アルバック理工の全株式を㈱チノーへ譲渡
2018年 中国にフラットパネルディスプレイ用マスクブランクス事業の生産、販売を目的とした会社を設立
事業内容
業績
| 業績 | 売上高 | 営業利益 | 経常利益 | 当期利益 | 一株益(円) | 一株配(円) |
| 連22.6 | 241,260 | 30,061 | 32,200 | 20,211 | 410.4 | 124 |
| 連23.6 | 227,528 | 19,946 | 22,880 | 14,169 | 287.7 | 109 |
| 連24.6 | 261,115 | 29,771 | 29,785 | 20,233 | 410.7 | 144 |
| 連25.6 | 251,184 | 26,523 | 28,605 | 16,687 | 338.7 | 164 |
| 連26.6 | 269,130 | 19,598 | 19,908 | 17,092 | 347.4 | 152 |
財務諸表 単位:億円(%:資産/売上に対する比率)
資産
現金預金990(26%)
有価証券70(2%)
棚卸資産711(19%)
有形固定資産769(21%)
投資有価証券80(2%)
負債
有利子負債466(12%)
純資産
自己資本比率58.2%
配当性向43.8%
利益剰余金1,852(49%)
損益計算
売上高
営業利益率10.6%
経常利益率11.4%
当期純利益率7.3%
キャッシュフロー
投資額
| 科目 | 前期 | 当期 |
| 減価償却費 | 92 | 108 |
| 固定資産に対する支出 | 199 | 113 |
株主還元
| 科目 | 前期 | 当期 |
| 自己株式の取得 | 0 | 3 |
| 配当金の支払 | 54 | 71 |
株価 個人的な購入価額
7,289円(2026.9.18)
時価総額359,755百万円(09/18)
配当利回り(会社予想)2.09%(09/18)
1株配当(会社予想)152.00円(2027/06)
PER(会社予想)(連)18.86倍(09/18)
PBR(実績)(連)1.49倍(09/18)
EPS(会社予想)(連)386.38(2027/06)
BPS(実績)(連)4,900.33
ROE(実績)(連)7.36%
自己資本比率(実績)(連)58.2%
直近5期の平均EPS:351円
需要・顧客構造(▲10%):
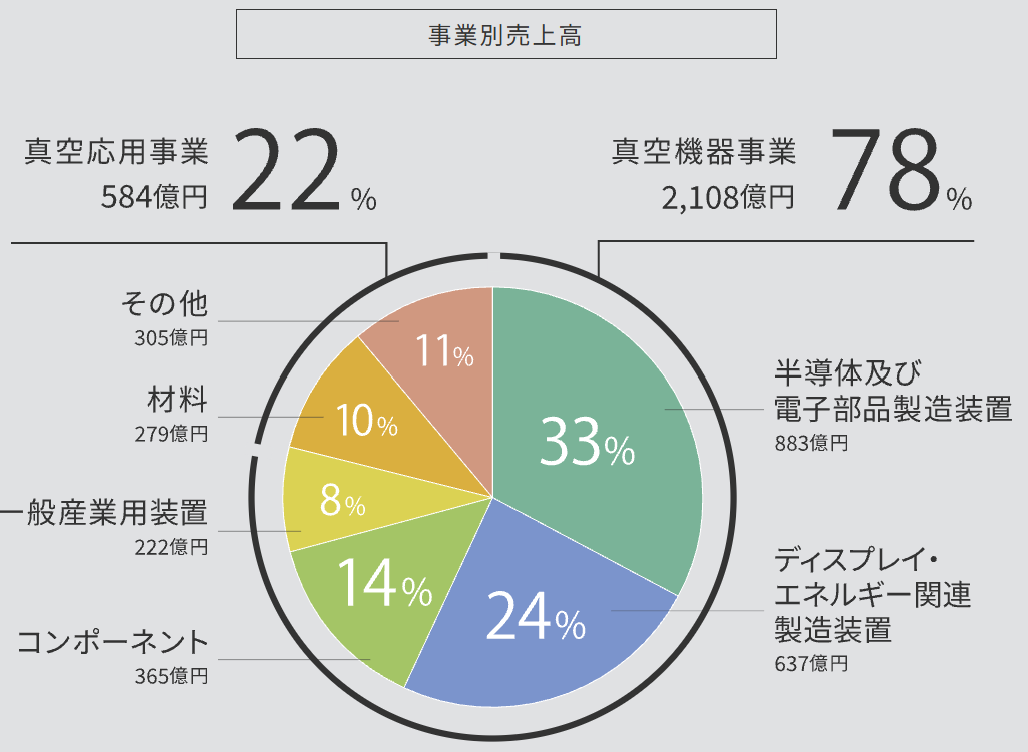
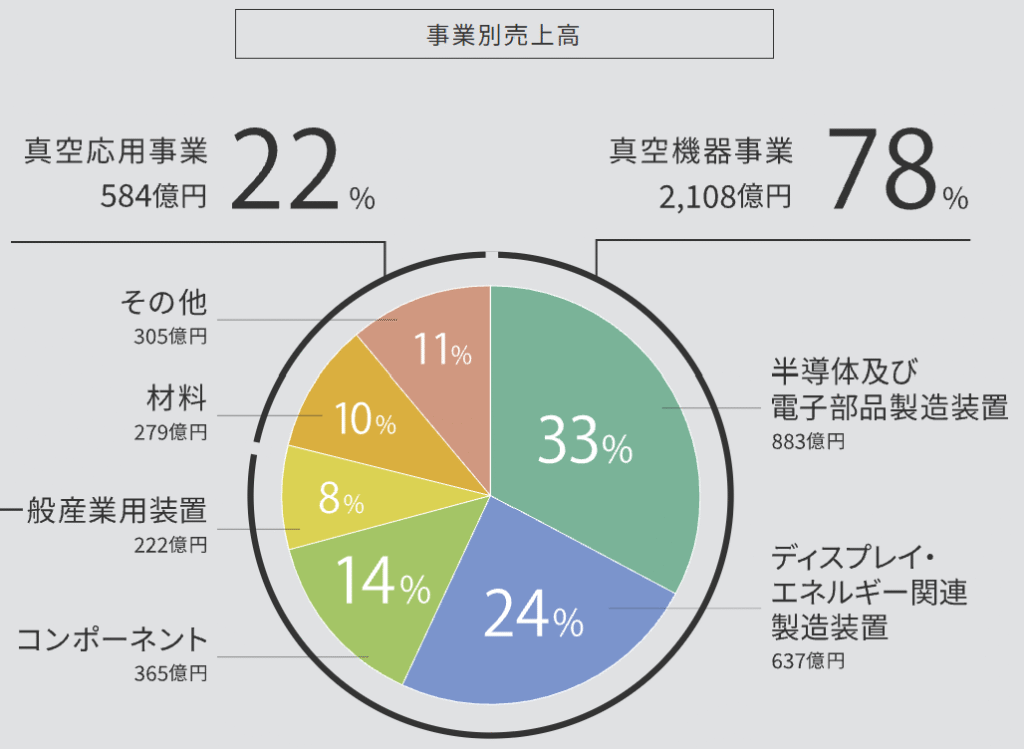
アルバックの特徴は、半導体だけに依存していないことです。半導体・電子部品製造装置のほか、ディスプレイ・エネルギー関連製造装置、コンポーネント、一般産業用装置、材料など幅広い事業を展開しています。
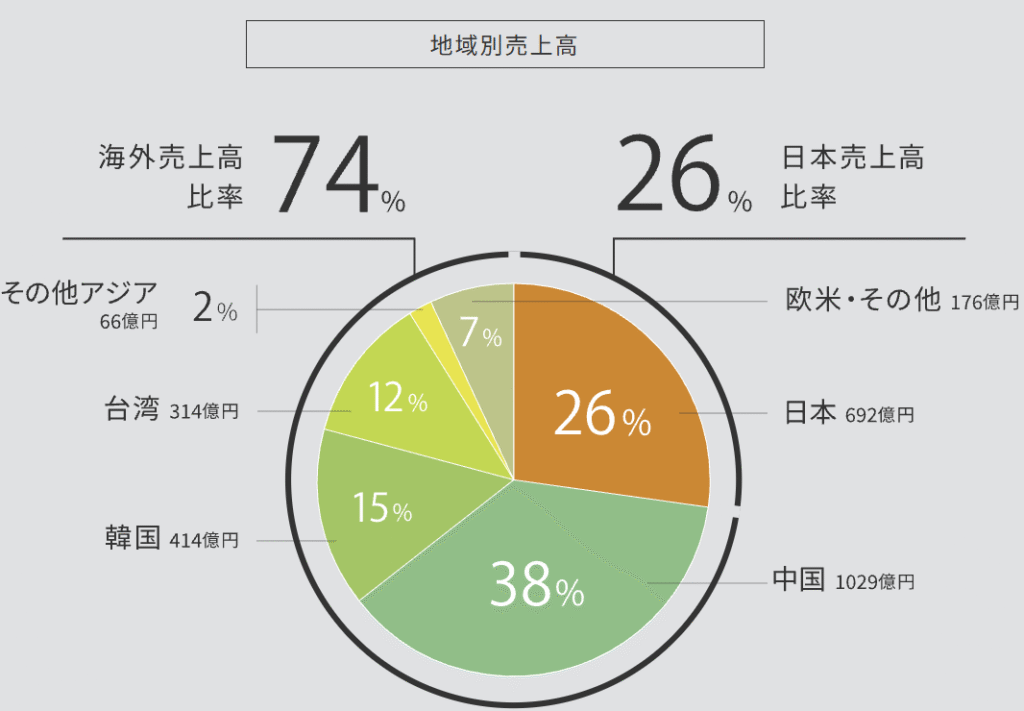
国別では日本が26%、中国が38%、韓国が15%とアジア向けの販売比率が高く、中国の比率が大きいです。
中国では半導体やディスプレイの国産化が進められており、製造装置への投資が行われています。中国企業自身が製造装置の内製化を進めれば、現地企業との競争が激しくなる可能性があります。
半導体関連は設備投資の波が大きく、ディスプレイもパネルメーカーの設備投資によって業績が変動します。
中国・アジアの設備投資がアルバックの成長を支える一方、投資サイクルと中国企業との競争がリスクになると考えています。
競争環境(+30%):
アルバックの主力製品の一つがスパッタリング装置です。半導体向けでは、米国のアプライド・マテリアルズや、キヤノンのグループ会社であるキヤノンアネルバなどが競合します。半導体製造装置は工程ごとに求められる技術が異なるため、「半導体製造装置メーカー」と一括りにして比較するのは難しいですが、アルバックは真空技術と成膜技術をコアとして競争しています。また、研究開発にも継続的に投資しており、長年にわたる真空技術の蓄積があります。そのため、単純な価格競争だけで勝負する会社ではないと考えています。
一方、アルバックは真空技術をもとに、ディスプレイ関連への装置納入を増やしてきました。近年中国におけるディスプレイ製造設備が増加しており、中国への販売比率が増加しています。中国では内製化を進めており、中国現地企業との競合による利益率の低下が気になります。
ビジネスモデルの有望性(+30%):
半導体市場は長期的には成長が期待されており、アルバックも半導体・電子分野を成長の中心に据えています。半導体関連の売上増加によって、単純に売上高が増えるだけでなく、利益率も改善する可能性があり、2026年6月期の決算説明資料でも、利益率の高い半導体関連の売上増加によるミックス改善が利益率を押し上げる要因として説明されています。
株主優待(+%):なし
個人的な好み(+10%):
自己資本比率が高く、財務が安定しています。半導体以外の分野も有しており、利益率は他の半導体専業と比べると劣るものの10%近い利益率を維持している所は魅力的です。
個人的な目標株価
PER351×14倍=4,914
PBR4,900×0.7倍=3,430
プレミアム4,172×0.9×1.3×1.3×1.1=6,980
※ブログは個人的な趣味で、株式購入可否は自己判断でお願いします。
以上
コメント